Почему рост онлайн-торговли нельзя объяснить только поиском низкой цены?
Удобно представить переход в онлайн как поиск более дешёвого товара. Но один и тот же заказ может экономить время, давать доступ к редкому ассортименту или упрощать сравнение. По росту оборота нельзя узнать, какой мотив оказался решающим.
По оценке АКИТ, интернет-торговля России за январь–сентябрь 2026 года достигла 10,85 трлн рублей и заняла 21,6% розничных продаж. Это масштаб канала, а не доля людей, полностью отказавшихся от обычных магазинов.
Для местной компании важно понять, какую часть пути покупки человек теперь проходит иначе. Сравнение должно включать доставку, сроки, возврат и характеристики товара. Скидка на экране сама по себе ещё не показывает полную выгоду.
Главное
- АКИТ оценивает российский онлайн-оборот за девять месяцев 2026 года в 10,85 трлн рублей; показатель не является прибылью продавцов.
- Доля Краснодарского края 4,8% относится к общероссийскому онлайн-обороту полного 2025 года, а не к доле онлайн в рознице края.
- Цену покупки следует сравнивать вместе с доставкой, возвратом и условиями, сохраняя одинаковые товар и период.
Насколько велик онлайн-канал
АКИТ оценивает оборот интернет-торговли России за январь-сентябрь 2026 года в 10,85 трлн рублей, прирост к тому же периоду 2025 года - 16,6%. Онлайн занимает 21,6% розничных продаж страны. Это денежный объём рынка, а не доля людей, покупающих исключительно в интернете.
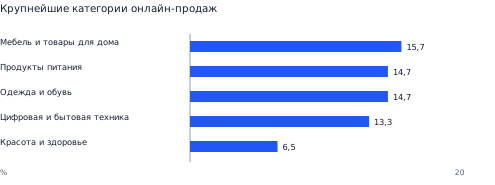
Товарная структура охватывает и повседневные, и длительно используемые покупки. Поэтому стратегия «онлайн нужен только для дешёвых товаров» не соответствует составу рынка. При этом объём категории не показывает прибыльность продавца и не учитывает его индивидуальные затраты.
В одном выпуске АКИТ первые четыре категории дают 58,5% по исходной оценке. Сумма опубликованных округлённых долей - 58,4%; расхождение в 0,1 процентного пункта совместимо с округлением, а не указывает на отдельную категорию.
Какое место занимает Краснодарский край
В годовом выпуске АКИТ за 2025 год Краснодарский край занимает четвёртое место по доле онлайн-оборота страны: 4,8%, после Москвы, Московской области и Санкт-Петербурга. Это доля в общероссийском онлайн-обороте, не доля интернет-покупок в рознице самого края.
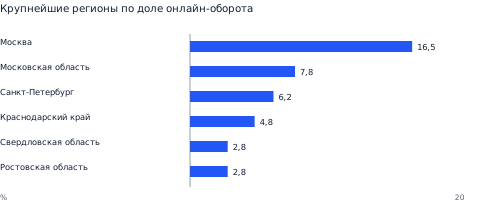
Расчёт масштаба: 11,5 трлн рублей × 4,8% даёт примерно 552 млрд рублей. Это оценка ВЕЛАН из округлённых исходных значений, а не отдельный точный показатель АКИТ.
Региональный размер рынка делает онлайн существенным конкурентным контекстом для местной торговли. Но он не устанавливает, какие товары жители перестали покупать офлайн. Для такой оценки потребовалось бы сопоставление одного ассортимента, одной территории и одинаковых периодов по каналам.
Что покупатель сравнивает кроме цены
В сентябре 2026 года годовая инфляция в Краснодарском крае составила 5,67%, в России - 6,35%; региональный показатель ниже на 0,68 процентного пункта. Одновременно цены в крае за месяц снизились на 0,07%. Месячное снижение не означает возврата цен к уровню прошлого года.
| Группа | Годовое изменение цен | Территория/период |
|---|---|---|
| Продовольственные товары | +5,24% | край, сентябрь 2026 |
| Непродовольственные товары | +4,68% | край, сентябрь 2026 |
| Услуги | +7,11% | край, сентябрь 2026 |
Почему инфляция не объясняет весь онлайн-рост
Покупатель может искать низкую цену, экономить время или получать недоступный рядом ассортимент. Это разные механизмы. Даже одновременный рост цен и онлайн-оборота не разделяет их вклад. Дополнительный оборот может включать изменение цены, количества заказов и состава покупок.
Сравнение цены должно учитывать одинаковый товар, объём, доставку, платный сервис и условия возврата. Скидка от перечёркнутой цены не доказывает выгоду относительно конкурентов. Для услуг важна полная стоимость результата, включая обязательные доплаты и время ожидания.
Разные весовые структуры ИПЦ и онлайн-продаж не позволяют корректно «очистить» весь онлайн-оборот от инфляции края одним общим индексом. Поэтому реальный темп роста интернет-торговли края в отчёте не рассчитывается.
Как меняется конкуренция за покупку
Цена: сравнивать итог
Показывать конечную стоимость получения товара, включая доставку, сборку и обязательные услуги. Если офлайн дороже, объяснять, какую конкретную ценность получает покупатель: немедленное наличие, проверку, установку или удобный возврат. Эффективность такой аргументации нужно проверять продажами.
Канал: связывать этапы
Покупатель может изучить характеристики онлайн и купить в магазине или выбрать товар офлайн и заказать доставку. Учитывать эти переходы полезнее, чем противопоставлять весь интернет всей физической рознице. Цифровая карточка и наличие в магазине должны описывать одно предложение.
Самовывоз. Условие применения: Товар реально доступен в точке. Экономический риск: Потеря доверия при неверном остатке.
Быстрая доставка. Условие применения: Стоимость покрыта маржой. Экономический риск: Скрытая убыточность последней мили.
Сервис к товару. Условие применения: Клиент ценит помощь. Экономический риск: Непредсказуемое время обслуживания.
Онлайн-витрина. Условие применения: Цены и остатки обновляются. Экономический риск: Заказы на отсутствующие позиции.
Для оценки пилота нужны валовая маржа после возвратов, доля исполненных заказов, стоимость доставки и повторные покупки. Само увеличение оборота может сопровождаться ухудшением результата, если оно куплено дорогой логистикой или скидкой.
Вывод: онлайн - значимый рынок для Кубани и российской розницы. Конкурировать стоит за понятное предложение и исполнение, а не только за размер скидки. Данные не позволяют утверждать, что инфляция является главной причиной перехода покупателей края в интернет.
Что следует из этих результатов
Рост онлайн-торговли меняет доступ покупателя к предложению, но не отменяет различий между товарами и компаниями. Для конкуренции полезно проверить весь путь покупки: где клиент выбирает, как узнаёт полную цену и что получает после оплаты.
Что важно учитывать
Причинный вклад инфляции в выбор онлайн-канала не оценивался; годовые региональные доли и данные за девять месяцев не образуют прямого ряда динамики.
Причинный вклад инфляции в выбор канала покупки не оценивался.
Полное исследование
Методика, источники, расчёты и подробные таблицы — в полном отчёте.
Скачать исследование · PDFВопросы и ответы
Какой объём интернет-торговли в России в 2026 году?
По оценке АКИТ, за январь–сентябрь 2026 года объём интернет-торговли России достиг 10,85 трлн рублей. Это оборот канала продаж за девять месяцев, а не прибыль продавцов или показатель за полный год.
Какую долю розничной торговли России занимают онлайн-продажи?
АКИТ оценивает долю интернет-торговли в розничных продажах России за январь–сентябрь 2026 года в 21,6%. Этот показатель не означает, что такая доля людей полностью отказалась от обычных магазинов.
Какова доля Краснодарского края в интернет-торговле России?
В структуре российского онлайн-оборота за полный 2025 год АКИТ указывает долю Краснодарского края 4,8%. Это вклад региона в общероссийский онлайн-оборот, а не доля онлайн-продаж в рознице самого края.
Почему покупатели выбирают интернет-магазины и маркетплейсы?
На выбор могут одновременно влиять цена, ассортимент, доставка, удобство сравнения и возврата. Исследование не оценивает отдельный причинный вклад каждого мотива и не сводит рост онлайн-торговли только к инфляции.
Как сравнить цены в интернет-магазине и обычном магазине?
Нужно сравнивать одинаковый товар, количество и период с учётом доставки, условий оплаты, возврата и времени ожидания. Видимая скидка без полной стоимости покупки не показывает итоговую выгоду.