Экономика маркетплейсов: распределение доходов, затрат и рисков между платформами, продавцами, производителями и покупателями. Россия и Краснодарский край; условные модели и калькулятор продавца.
География и границы исследования
- Территория
- Россия; Краснодарский край — отдельный региональный контекст
- Период данных
- Отраслевые показатели 2025 года и января–сентября 2026 года; корпоративные показатели III квартала 2026 года. Выпуск 15 ноября 2026 года.
- Метод
- Кабинетное исследование отраслевых и корпоративных источников; открытая модель трёх условных профилей продавца.
- Границы выводов
- Модели не являются выборкой продавцов. Оборот онлайн-торговли, GMV, выручка платформы и прибыль продавца различаются. Распределение фактической маржи продавцов не установлено.
Основные результаты
Маркетплейс объединяет витрину, доступ к спросу, расчёты, продвижение и логистику. Продавец получает готовую инфраструктуру, но сохраняет риск себестоимости, остатков, возвратов и результата продаж. Производитель может забрать часть торговой наценки, если сам выполняет функции продавца. Покупатель выигрывает от удобства и выбора, однако видимая скидка сама по себе не показывает, кто её оплатил и насколько выгодна покупка.
| Результат | Что установлено |
|---|---|
| Масштаб рынка | По АКИТ, российская интернет-торговля за январь-сентябрь 2026 года достигла 10,85 трлн руб., увеличившись на 16,6% год к году. Это весь онлайн, а не оборот только Wildberries и Ozon [S02]. |
| Доход площадки | У Ozon в III квартале 2026 года GMV с услугами - 1 560,4 млрд руб., выручка группы - 421,2 млрд, чистая прибыль - 3,7 млрд. Эти величины отвечают на разные вопросы [S03]. |
| Экономика продавца | В базовой условной конфигурации товаров для дома результат после расходов и резерва 6% равен 160 750 руб. при реализации 1,35 млн. Комиссия +5 п.п. сокращает его до 93 250 руб. [M01]. |
| Кубань | 4,8% российского онлайн-оборота 2025 года приходится на Краснодарский край. Это структура покупок, не прибыль и не оборот продавцов края [S01]. |
Основной вывод: новая модель торговли распределяет не только выручку, но и функции. Устойчивость продавца определяется ценой реализованного товара, расходами на каждый отправленный заказ, рекламой, оборотным капиталом и способностью управлять остатками. Национальная доля убыточных продавцов и распределение их фактической маржи по открытым материалам не установлены.
Паспорт и исследовательский вопрос
| Параметр | Описание |
|---|---|
| Идентификатор | VELAN-2026-09. Выпуск 15.11.2026, версия 1.0. Стандарт института 1.1. |
| Вопрос | Как распределяются деньги, затраты, капитал и риски между платформой, продавцом, производителем и покупателем? |
| Дизайн | Кабинетное исследование опубликованных данных и прозрачная сценарная модель трёх конфигураций. Опрос и сбор бухгалтерских данных продавцов не проводились. |
| География и период | Россия; Краснодарский край при наличии данных. Полные 2024-2025 годы и доступные периоды 2026 года разделены. Международные показатели групп отмечены. |
| Издатель и интересы | Исследовательский институт ВЕЛАН - независимая исследовательская инициатива, связанная с маркетинговым агентством ВЕЛАН. Внешняя рецензия не проводилась; заказчик и внешнее финансирование не заявляются. |
Исследование проверяет механизмы распределения результата, а не заранее заданный тезис об обогащении одной стороны за счёт другой. Рост выручки платформы совместим как с ростом, так и со снижением прибыли отдельных продавцов. Для причинного вывода нужны наблюдения по одним и тем же продавцам и товарам, контроль изменения спроса, закупок, ассортимента и тарифов.
Метод не позволяет вычислить общественное благосостояние или потери традиционной розницы только по росту онлайн-оборота. Для этого потребовались бы сопоставимые цены и качество, занятость, добавленная стоимость, налоговые платежи и контрфактический сценарий.
Метод: какие величины сопоставимы
| Показатель | Смысл и граница |
|---|---|
| Оборот интернет-торговли | Покупки в онлайн-канале в охвате отраслевого источника; не сумма выручки платформ. |
| GMV площадки | Стоимость операций по корпоративному определению. У Ozon включает услуги; география и состав могут отличаться от российского рынка АКИТ. |
| Выручка группы | Признанный доход от разных видов деятельности, включая услуги, собственные товары и процентные доходы. Не объём денег, оставшихся после всех расходов. |
| Чистая прибыль | Результат после расходов и налогов в пределах консолидированной группы. Не остаток продавцов и не доход каждого подразделения. |
| Результат модели продавца | Реализованная выручка минус явные расходы и налоговый резерв; не измеренная средняя прибыль и не полная налоговая декларация. |
Приоритет отдан первичным релизам АКИТ, финансовому раскрытию Ozon, уведомлениям для продавцов, ФНС и нормативным текстам. Сведения о РВБ представлены через полностью прочитанное сообщение Интерфакса со ссылкой на компанию. Недоступные инструкции не считаются проверенными полными документами.
Внутри источника различаются фактический период и дата публикации. Округлённые числа не создают точного ряда автоматически. Например, восстановленная база 9,31 трлн руб. для января-сентября 2025 года получается как 10,85 минус 1,54; её округление не позволяет независимо проверить 16,6% до десятых. Реестр наблюдений сохраняет это различие.
Рост рынка: сравнение одинаковых периодов
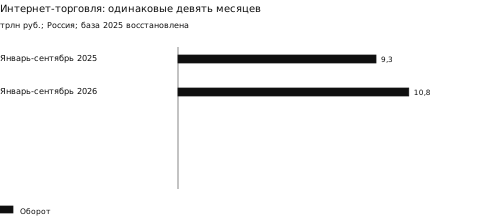
За девять месяцев 2026 года объём онлайн-торговли составил 10,85 трлн руб.; прирост к тому же периоду 2025 года - 1,54 трлн руб. Восстановленная по этому приросту база равна 9,31 трлн. Показатель 11,5 трлн руб. за весь 2025 год сюда не подставляется: девять месяцев и полный год не образуют корректный ряд динамики [S01, S02].
Рост рынка означает расширение расходов покупателей в онлайн-канале. Он не определяет, сколько продавцов заработали, сколько из них прекратили работу и какая часть прироста ушла на логистику, рекламу, импорт или налоги. Номинальный оборот также не равен росту количества приобретённых товаров.
Для оценки реального спроса нужен категорийный индекс цен и сопоставимый физический объём. Общая инфляция не заменяет цену одной и той же корзины маркетплейса. В этом выпуске рост оборота не называется ростом благосостояния или доказанной миграцией конкретных покупателей из офлайна.
Онлайн занимает большую часть торговли
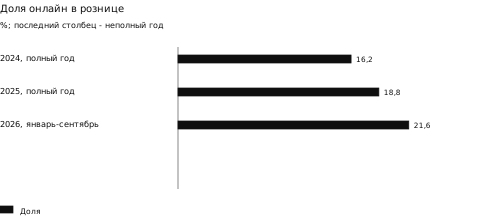
Доля интернет-торговли в рознице по АКИТ составляла 16,2% в 2024 году и 18,8% в 2025 году. Отдельно за январь-сентябрь 2026 года опубликованы 21,6%. Последнее значение относится к неполному году и не является окончательной годовой долей [S01, S02].
Это показатель канала продаж, а не рыночная доля одной платформы. В него входят и собственные интернет-магазины, и иные онлайн-форматы. Изменение доли канала не позволяет измерить концентрацию платформ или объявить весь рост потерей малых магазинов.
Для предпринимателя сдвиг меняет набор конкурентов: цена, наличие и срок доставки сравниваются с предложениями из других регионов. Потенциальная аудитория расширяется, но локальная доступность перестаёт быть единственным преимуществом. Экономический эффект зависит от того, способен ли продавец предложить ассортимент и сервис с положительным остатком после расходов.
Категории: одинаковый канал, разная экономика
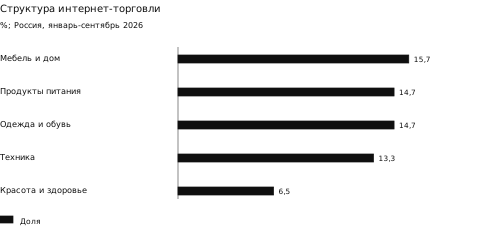
Крупнейшие категории онлайн-продаж за январь-сентябрь 2026 года по АКИТ - мебель и товары для дома, продукты питания, одежда и обувь, цифровая и бытовая техника. На графике показаны доли, а не рентабельность. Округление долей не позволяет всегда точно воспроизвести агрегат источника [S02].
| Различие товара | Как оно меняет модель |
|---|---|
| Габариты и вес | Расход на доставку и хранение может расти независимо от цены товара. |
| Размерный ассортимент | Один спрос распределяется между размерами; примерки и возвраты увеличивают число перемещений. |
| Срок годности | Остаток может потерять стоимость раньше продажи; повторная реализация не всегда возможна. |
| Документы и гарантия | Требования к качеству и подтверждению соответствия создают отдельные расходы и ответственность. |
Из размера категории нельзя вывести её привлекательность для нового продавца. Большой спрос может сочетаться с высокой конкуренцией, дорогим продвижением и низкой оборачиваемостью конкретного артикула.
Ozon: рост операций и дохода группы
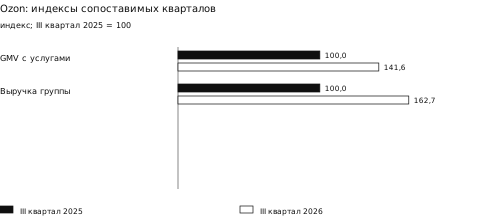
Индексы рассчитаны по сопоставимым III кварталам: GMV с услугами вырос с 1 102 150 до 1 560 376 млн руб., выручка группы - с 258 898 до 421 233 млн. Основание индекса - 2025 год = 100. Данные 2026 года не аудированы и не прошли обзорную проверку [S03].
Разная динамика двух рядов отражает различие их состава. Чтобы объяснить её, недостаточно назвать одно повышение комиссии: потребовались бы декомпозиция услуг, собственных продаж, финтеха и структуры операций. Деление общей выручки на GMV не даёт универсальную ставку, уплаченную продавцом.
Для продавца рост аудитории создаёт потенциальный канал расширения. Для платформы рост использования инфраструктуры способен повышать доход от нескольких услуг одновременно. Эти возможности не означают, что каждый дополнительный заказ продавца приносит положительную маржу.
За что платят платформе
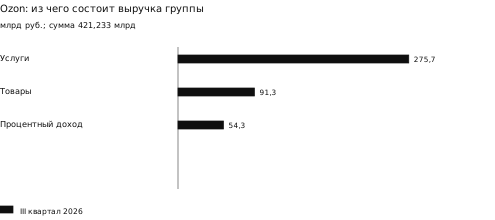
В раскрытии Ozon за III квартал 2026 года отдельно указаны доходы от услуг, продажи товаров и процентная выручка. Их сумма равна выручке группы. Категория услуг шире одной комиссии, а торговая выручка включает собственную продажу товаров. Нельзя представить все 421,2 млрд руб. как удержанные у сторонних продавцов комиссии [S03].
Платёж за услугу является выручкой её поставщика, но ещё не его чистой прибылью: из него финансируются персонал, перевозка, инфраструктура, подрядчики и другие расходы. Аналогично закупочная стоимость товара для продавца - выручка поставщика, в которой также есть затраты. Складывать эти обороты как независимые части конечной цены нельзя.
Практический вопрос для продавца состоит не в том, какая доля платежа выглядит большой, а в том, какую функцию она заменяет и остаётся ли положительный результат. Собственный интернет-магазин требует отдельно учесть привлечение, эквайринг, доставку, возвраты, поддержку и постоянные расходы.
Прибыль площадки и прибыль продавца
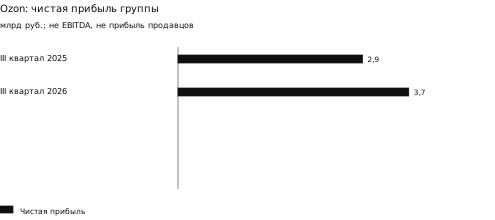
Чистая прибыль группы Ozon в III квартале 2026 года - 3 674 млн руб. против 2 938 млн годом ранее. Рассчитанное отношение к выручке - около 0,87% против 1,13%. Это результат группы, включая разные сегменты, а не маржа посреднической услуги [S03].
Скорректированная EBITDA не подменяет чистую прибыль. Показатель исключает ряд расходов и корректировок, а его отношение к GMV не является рентабельностью каждой продажи. Доходы финтеха и электронной торговли также нельзя механически сложить без учёта внутригрупповых исключений.
Поэтому тезис «платформа выросла - продавцы стали беднее» в таком виде не проверяется корпоративной отчётностью. Для проверки нужны связанный массив отчётов продавцов, история тарифов и продаж на уровне товаров. Обратный тезис о всеобщем росте прибыли продавцов по той же причине не установлен.
Wildberries / РВБ: границы раскрытия
| Опубликованный показатель | Охват |
|---|---|
| GMV 2025: 6,1 трлн руб. | Группа Wildberries-Russ, Россия и другие страны присутствия; рост 49% по сообщению компании в пересказе Интерфакса [S04]. |
| Чистая прибыль 2025: 175 млрд руб. | Результат группы; не прибыль российских продавцов и не доля от российского рынка интернет-торговли. |
| Инвестиции: более 310 млрд руб. | Логистика, IT и новые проекты; инвестиции не равны текущему расходу одного периода прибыли. |
| Сопоставление с 2024 | Сообщение содержит 104 млрд руб. прибыли 2024 года по РСБУ. Этот ряд не используется как однородная динамика консолидированной прибыли по МСФО. |
Сравнительный рейтинг «какая площадка больше забирает у продавца» по этим агрегатам не строится. Период, география, консолидация и состав показателей должны совпасть. Условные комиссии в модели ниже не являются фактическими тарифами РВБ или Ozon.
Полный текст текущей тарифной инструкции Wildberries в собранном наборе не получен: доступный поисковый фрагмент не заменяет документ. Это ограничивает возможность публиковать актуальный сравнительный тарифный рейтинг. Для конкретного товара необходима выгрузка тарифов на дату поставки и применимая версия договора [S15].
Карта денег: четыре участника
| Участник | Денежный поток | Что остаётся риском |
|---|---|---|
| Покупатель | Платит цену покупки и возможные дополнительные услуги; получает товар, возврат или компенсацию. | Качество, соответствие описанию, сроки, условия возврата и стоимость времени. |
| Продавец | Получает реализованную выручку за вычетом удержаний; оплачивает закупку, продвижение и собственную работу. | Непроданные запасы, маржа, документы, возвраты, кассовый разрыв. |
| Производитель | Получает оптовую цену либо выручку при прямой продаже. | Загрузка производства, качество, себестоимость; при прямом выходе также торговые риски. |
| Платформа и подрядчики | Получают вознаграждение и плату за услуги; несут инфраструктурные расходы. | Мощности, операционные сбои, капитал, исполнение обязательств и регулирование. |
Часть денег проходит через платформу транзитом и относится к расчётам с продавцом. Комиссия, реклама и логистика могут выплачиваться одному контрагенту, но экономически выполняют разные функции. Их сумма не равна чистой прибыли платформы.
Переход производителя к прямой продаже не создаёт бесплатную наценку. Он принимает обязанности управления карточкой, рекламой, розничным ассортиментом, возвратами и обслуживанием. Если эти функции выполняет отдельная команда, её расходы должны войти в сравнение каналов.
Изменение тарифов: цена зависит от схемы
| Публичное уведомление | Содержательный вывод |
|---|---|
| Ozon, 14.07.2026 [S05] | Изменения вознаграждения и логистики разделены по условиям. Фиксация отдельных тарифов на период не означает фиксацию всех платежей продавца. |
| Ozon, 14.09.2026 [S06] | Изменения доставки с 30 октября имеют разное направление: локальная доставка дешевеет, межкластерная дорожает. Один процент не описывает итог для всех. |
| Приёмка по S06 | Плата 10 руб. за отправление применяется в описанных вариантах обработки; есть условия бесплатной приёмки. Не включается как обязательная для каждого продавца. |
Сравнивать нужно полный расчёт конкретной схемы: склад, кластер покупателя, габариты, срок хранения, способ передачи, цену, возврат и рекламный продукт. Смена распределения запасов может изменить расходы даже при неизменной номинальной комиссии.
Одинаковый процент вознаграждения не гарантирует одинаковый доход. И наоборот, большая комиссия может сопровождаться меньшими самостоятельными расходами продавца. Проверяемая единица сравнения - результат и связанный капитал на сопоставимую когорту товаров при одинаковом спросе и качестве сервиса. Актуальные льготы и скидки считаются только в пределах их применимости.
Модель продавца: что задано
| Параметр | Дом | Одежда | Свой товар |
|---|---|---|---|
| Отправлено, шт. | 1 000 | 1 000 | 1 000 |
| Цена реализации, руб. | 1 500 | 2 500 | 1 800 |
| Себестоимость единицы, руб. | 650 | 900 | 600 |
| Итоговый выкуп | 90% | 55% | 92% |
| Комиссия от реализации | 20% | 25% | 20% |
| Прямая / обратная доставка, руб. | 70 / 50 | 100 / 80 | 80 / 60 |
| Упаковка / запас и вход, руб. за отправку | 20 / 15 | 25 / 25 | 25 / 20 |
| Реклама за когорту, тыс. руб. | 100 | 180 | 140 |
| Постоянные расходы, тыс. руб. | 40 | 60 | 60 |
| Доля порчи возвращённого | 5% | 10% | 5% |
Все параметры условные. Они не являются тарифами определённой площадки, средними по категориям или результатами опроса. Когорта содержит 1 000 отправок; их завершённые исходы известны. Для оборотного капитала отдельно принят устойчивый месячный поток такого размера.
Комиссия полностью отменяется по возврату по допущению модели. Возвращённый пригодный товар сохраняет себестоимость как актив. Остаток после расходов уменьшается на резерв 6% от реализованной выручки без вычетов. Это консервативный сценарный резерв, не расчёт всех налоговых обязательств. НДС, кредит, труд собственника сверх включённого в накладные расходы и дополнительные потери разбираются отдельно.
Результат трёх конфигураций
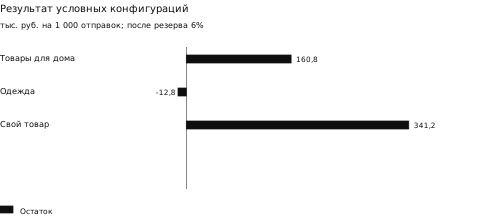
| Конфигурация | Реализация, тыс. руб. | Результат, тыс. руб. |
|---|---|---|
| Товары для дома | 1350,0 | 160,8 |
| Одежда | 1375,0 | -12,8 |
| Свой товар | 1656,0 | 341,2 |
Различия задаются параметрами, а не названием категории. В конфигурации одежды высокий расход на отправки и меньший выкуп сокращают результат, даже при большей цене товара. Для собственного товара задана иная себестоимость; это допущение, а не доказанное преимущество всех производителей [M01].
Показанный результат относится к одной завершённой когорте. Чтобы назвать его месячной прибылью реального бизнеса, нужно согласовать периоды продаж, списаний, рекламных услуг, налогов и постоянных расходов. У предприятия могут быть другие товары, задолженность, амортизация и общие затраты, которые здесь не установлены.
Куда уходят 1,35 млн рублей
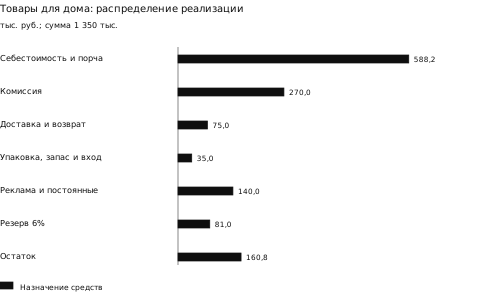
В условной конфигурации товаров для дома реализованы 900 из 1 000 отправок. Из выручки 1 350 000 руб. закупочная стоимость проданного - 585 000, комиссия - 270 000, прямое перемещение - 70 000, обратное - 5 000, упаковка - 20 000, запас и вход - 15 000, реклама - 100 000, постоянные расходы - 40 000, порча - 3 250, резерв 6% - 81 000. Остаток - 160 750 руб. [M01].
Пригодные возвращённые товары себестоимостью 61 750 руб. остаются активом. Они не списаны целиком в расходы и не включены повторно в выручку. Если позднее товар уценён, утрачен или продан, нужен следующий учётный период и соответствующая операция.
Диаграмма показывает назначения затрат, а не конечных получателей чистой прибыли. Закупка включает затраты производителя, логистика - издержки перевозчика, а налоговый резерв может отличаться от фактического платежа после применения режима и вычетов.
Возвраты: один товар, несколько перемещений
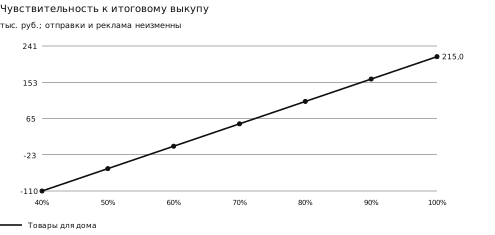
При фиксированных 1 000 отправках и рекламном бюджете доля выкупа меняет реализованную выручку, себестоимость проданного и обратную логистику. На графике остальные параметры конфигурации товаров для дома неизменны. Порог нулевого результата рассчитывается из линейной формулы и составляет около 60,4% выкупа [M01].
Доля возврата не является универсальным показателем качества продавца. На неё могут влиять размерный ряд, формат примерки, срок доставки, ошибки описания, поведение покупателя и категория. Исследование не устанавливает фактический уровень возврата у Wildberries, Ozon или всей одежды.
Критична база: 100 отправок при 60 выкупах - это 60 реализаций, но минимум 100 прямых перемещений. При повторной отправке того же товара появляется новая операция. Если рекламный расход делить на заказы до отмен, затраты на одну завершённую продажу будут выглядеть ниже, чем на самом деле.
Комиссия: пять пунктов меняют остаток
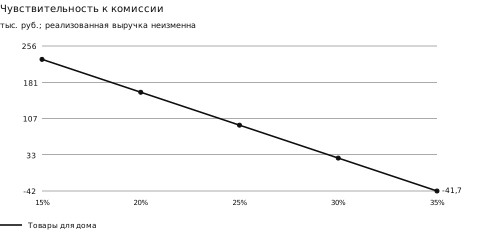
При фиксированной реализованной выручке 1,35 млн руб. каждый дополнительный процентный пункт комиссии уменьшает результат на 13 500 руб. Увеличение с 20% до 25% забирает 67 500 руб. из остатка 160 750 руб.; результат снижается до 93 250. При прочих равных нулевой порог комиссии - около 31,91% [M01].
Эта чувствительность объясняет, почему небольшое изменение тарифа относительно цены товара может быть большим изменением относительно прибыли. Но расчёт не описывает реальное тарифное решение: могут одновременно измениться логистика, скидка, реклама или спрос.
Сценарий не доказывает, что платформа получает дополнительные 67 500 руб. чистой прибыли. Это изменение расхода продавца до учёта себестоимости услуг и иных изменений у платформы. Если новая комиссия включает прежде отдельную услугу, в модели необходимо убрать двойной расход.
Реклама: считать по завершённым продажам
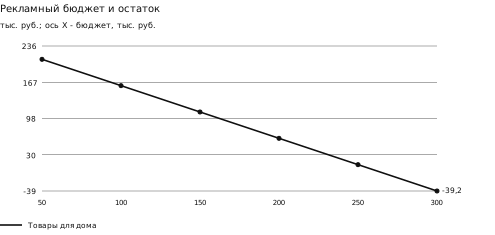
В базовой конфигурации бюджет 100 000 руб. составляет 7,41% реализованной выручки. При фиксированных остальных параметрах предельный рекламный бюджет до нулевого результата - 260 750 руб., или 19,31% реализации. Это бухгалтерская граница всей когорты, не оптимальная ставка рекламного аукциона [M01].
ROAS по атрибутированным заказам не равен приросту прибыли. Часть заказов могла состояться без рекламы, часть будет возвращена, а выручка не включает вычет себестоимости. Для оценки причинного эффекта нужен контрольный период или эксперимент с сопоставимыми группами и анализом завершённых продаж.
Условная оптимизация: дополнительная реклама оправданна, если дополнительный вклад от завершённых продаж превышает дополнительные рекламные и операционные расходы и стоимость капитала. Усреднённая рентабельность всей карточки не доказывает выгодность последнего вложенного рубля.
В модели реклама фиксирована на когорту, а не автоматически сокращается вслед за возвратами. Это сохраняет риск уже потраченного бюджета и не создаёт искусственной компенсации плохого выкупа.
Закупка и цена: пороги безубыточности
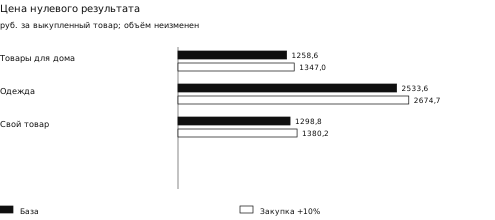
Минимальная цена рассчитана при неизменном числе отправок, выкупе, комиссии и рекламном бюджете. Рост цены здесь не уменьшает спрос; такая реакция отдельно не оценена. Для конфигурации товаров для дома базовая граница - около 1 259 руб., после удорожания закупки на 10% - около 1 347 руб. [M01].
Реальная цена должна покрывать также индивидуальные налоги, финансирование, непредвиденные потери и целевую доходность капитала. Поэтому нулевая граница не является рекомендуемой ценой и не обеспечивает устойчивость при изменении условий.
Цена закупки и постоянные расходы меняют результат по-разному. Закупочная цена влияет на проданное и потерянное, а постоянные расходы нужно распределять между товарами без повторного включения. Для многотоварного портфеля решение о выводе артикула определяется его дополнительным вкладом и тем, какие расходы действительно исчезнут вместе с ним.
Запас и ожидание денег
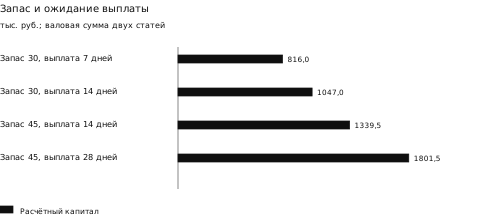
Приближённая потребность в капитале равна стоимости реализуемого запаса за заданные дни плюс ожидаемое перечисление за период выплаты. Для базы: месячная себестоимость проданного 585 тыс. руб., расчётное перечисление до самостоятельной рекламы и налогов - 990 тыс. руб. При запасе 30 дней и ожидании 14 дней связано 1,047 млн руб. [M01].
Это валовая оценка выбранных двух статей, не полный чистый оборотный капитал. Не включены кредиторская отсрочка поставщика, авансы, отдельный страховой запас, сроки обратного движения, задолженность бюджета и календарь рекламы. Возвращаемый товар может находиться в запасе; второй раз его стоимость не прибавляется.
Перечисление условно равно реализации минус комиссия, прямая и обратная доставка, запас и вход. Фактическая база выплат зависит от отчёта площадки: если реклама удерживается там же, остаток и обязательство по рекламе надо согласовать. Изменение срока расчётов не меняет прибыль автоматически, но меняет потребность в деньгах.
Цена финансирования запаса
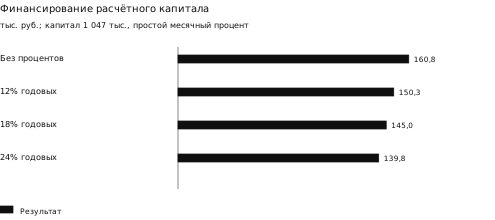
При условных 18% годовых и финансировании всей рассчитанной потребности 1,047 млн руб. простой процентный расход за месяц - 15 705 руб. Остаток базы сокращается с 160 750 до 145 045 руб. На графике ставка - параметр сценария, не банковская оферта и не средняя стоимость кредита продавцов [M01].
Если деньги собственные, банковского процентного платежа может не быть, но капитал имеет альтернативную стоимость. Она отличается от обязательного расхода и должна быть отделена в расчёте экономической доходности. Возврат тела кредита также не является процентным расходом прибыли.
Резкое увеличение продаж может потребовать финансирования раньше поступления денег. При положительной марже новые закупки и поставки способны временно сделать денежный поток отрицательным. Чтобы измерить кассовый разрыв, нужны календарь поставок, авансов, выплат, возвратов и налогов, а не только месячный остаток на карточке.
Производитель: наценка приходит с функциями
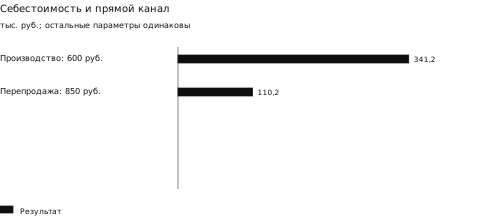
Сравнение выполнено при одинаковой цене 1 800 руб., выкупе, услугах, рекламе и постоянных расходах конфигурации собственного товара. Меняется только себестоимость: производство 600 руб. против условной закупки перепродавцом 850 руб. Разница результата - 231 тыс. руб. на когорту, включая эффект стоимости испорченных возвратов [M01].
Себестоимость производителя должна быть полной: материалы, труд, взносы, энергия, брак, амортизация и накладные расходы производства. Если 600 руб. отражают только материалы, сравнение будет завышать преимущество прямого канала. Здесь 600 руб. приняты как полная заданная себестоимость; их фактическая величина не измерялась.
Прямая продажа привлекательна не всегда. Производителю нужно сопоставить прибыль и капитал оптового контракта с собственным розничным каналом, учесть риск конфликта цен и загрузку производства. Оптовый посредник может принимать ассортиментный риск и обеспечивать предсказуемый выкуп партии. Его исчезновение требует перераспределить эти функции, а не только убрать наценку.
Покупатель: одинаковая скидка, разный плательщик
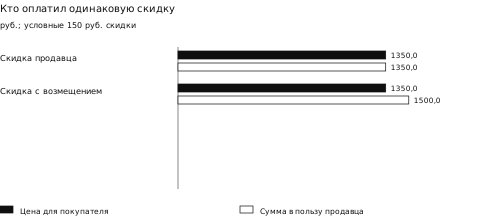
Условная исходная цена - 1 500 руб., покупатель платит 1 350 руб. Если 150 руб. полностью финансирует продавец, его реализация уменьшается до 1 350. Если платформа полностью возмещает 150 руб., общая сумма в пользу продавца сохраняется 1 500. На графике только финансовая механика, не описание программы Wildberries или Ozon [M01].
В фактической схеме нужно проверить договорную цену, возмещение, базу комиссии и налоговую квалификацию. По разъяснению ФНС возмещаемая площадкой скидка включается в доход продавца при её получении; возврат уменьшает доход в соответствующем периоде [S08].
Покупатель оценивает полную стоимость: цену с доставкой, условия оплаты, вероятность возврата, время ожидания и соответствие товара задаче. Низкая видимая цена не измеряет качество и не доказывает меньшую стоимость владения. Исследование не содержит сопоставимой корзины идентичных товаров по онлайн- и офлайн-каналам, поэтому средняя экономия покупателей не заявляется.
Налоги: перечисление не равно доходу
ФНС разъясняет: база дохода при УСН учитывает полную сумму реализации до удержания посреднического вознаграждения. Сумма, поступившая на расчётный счёт после удержаний, не заменяет эту базу. Материал 2025 года дополнительно сверён с разъяснением в публикации 2026 года [S08, S09].
| Условный расчёт базы | Сумма |
|---|---|
| Реализация товаров для дома | 1 350 000 руб. |
| Перечисление в принятой модели до рекламы и налога | 990 000 руб. |
| Резерв 6% от реализации | 81 000 руб. |
| Ошибочные 6% от перечисления | 59 400 руб. |
| Разница двух оснований | 21 600 руб. |
Это иллюстрация базы, не сумма недоимки конкретного налогоплательщика. Резерв не учитывает вычеты, страховые взносы, региональные условия и иной объект налогообложения. УСН «доходы минус расходы» требует отдельного признания расходов и не рассчитывается простой заменой 6% на 15% от остатка.
Базовые профили при условном стабильном годе дают реализацию ниже 20 млн руб. Однако это не доказывает освобождение от НДС: нужно учитывать предыдущий год и другие операции плательщика. При утрате освобождения расходы и цена должны быть пересчитаны по выбранной ставке и правилам вычета [S10]. Калькулятор показывает предупреждение при превышении годового ориентира, а не определяет право на режим.
Краснодарский край: спрос и складской риск
В структуре российского онлайн-оборота 2025 года АКИТ указывает Краснодарский край с долей 4,8%. Умножение округлённых 11,5 трлн руб. на 4,8% даёт около 552 млрд руб. Это расчётный масштаб онлайн-покупок в региональном разрезе источника; он не выделяет маркетплейсы и не описывает продажи компаний, зарегистрированных на Кубани [S01].
Региональный покупатель может приобрести товар у продавца из другого субъекта или страны. Местный производитель, наоборот, продаёт за пределы края. Для оценки полученной регионом добавленной стоимости необходимы данные происхождения продавцов и производства, зарплат, налогов, закупок и конечного распределения прибыли.
30 октября 2026 года Ozon сообщил о завершённой инвентаризации повреждённых товаров на логистическом центре в Краснодаре и документах для страхового возмещения продавцам с действовавшим полисом Ингосстраха. Предыдущие выплаты учитываются при расчётах. Публикация описывает процедуру, а не подтверждённое получение всеми продавцами полного возмещения [S07].
Для местного бизнеса отсюда следует предмет анализа: концентрация запаса на одном объекте, сроки восстановления продаж, франшиза и страховое покрытие, порядок доказательства стоимости и резерв ликвидности. По одному происшествию нельзя оценить вероятность потерь на всех складах или качество одной платформы относительно другой.
Правила взаимодействия: что закреплено в законе
289-ФЗ от 31.07.2025 вступил в силу 1 октября 2026 года. Ниже приведены отдельные нормы; это описание текста закона, не вывод об исполнении каждой платформой и не правовое заключение по конкретному спору [S11-S14].
| Тема | Содержание нормы |
|---|---|
| Скидка за счёт партнёра, ст. 9 | Предусмотрены согласие партнёра, возможность минимальной цены и запрета. Общая процедура содержит уведомление за пять рабочих дней; установление минимальной цены имеет отдельный порядок. |
| Изменение договора, ст. 12 | Для перечисленных ухудшающих и иных значимых изменений - уведомление не менее чем за 45 дней, для иных случаев - за 15. Есть исключения, в том числе улучшение условий и приведение к закону. |
| Жалобы, ст. 14 | Для перечисленных действий предусмотрена обязательная досудебная жалоба, ответ не позднее 15 дней. После признания жалобы обоснованной меры отменяются за 48 часов; установлены исключения. |
Практически важно различать коммерческую невыгодность, изменение договора и юридическое нарушение. Отрицательная маржа товара сама по себе не доказывает нарушения. Для разбора спора нужны применимая редакция договора, уведомления, отчёты, даты операций и доказательства соблюдения предусмотренного порядка.
Матрица рисков и проверяемые показатели
| Риск | Кто непосредственно несёт | Что измерять |
|---|---|---|
| Непроданный запас | Собственник товара; условия договора важны | Дни запаса, уценка, срок годности, остатки по размерам. |
| Невыкуп и возврат | Участники по схеме услуги и ответственности | Выкуп завершённых когорт, цена обратного пути, пригодность остатка. |
| Рост расходов канала | Продавец, затем возможный перенос в цену | Полный расход на реализацию, а не одна комиссия. |
| Порча и простой | Владелец запаса, хранитель, страховщик по условиям | Документы приёмки, покрытие, сроки урегулирования, дни без продаж. |
| Качество и доверие | Покупатель и ответственные участники | Подтверждённые дефекты, стоимость гарантий, причины возврата. |
| Инфраструктурная загрузка | Платформа и подрядчики | Стоимость исполнения, капитальные затраты, использование мощностей. |
Перенос риска зависит от договора и страхования. Он не равен исчезновению риска из системы: страховщик требует премию и проверяет покрытие, запасной склад требует капитала, а распределение запасов может повышать стоимость хранения. Поэтому устойчивость оценивается вместе с ценой её обеспечения.
Наиболее полезная общая панель продавца соединяет реализованную маржу, выкуп, рекламу, остатки, оборачиваемость и денежный поток. Показатель выручки без этих связей способен поощрять рост продаж, который ухудшает ликвидность.
Что данные подтверждают и чего не устанавливают
| Утверждение | Статус |
|---|---|
| Онлайн-торговля расширяется | Подтверждено опубликованными номинальными оборотами и долями канала; реальный физический объём этим не установлен. |
| У платформ несколько источников дохода | Подтверждено раскрытием Ozon. Национальное распределение прибыли между всеми участниками не вычислено. |
| Возвраты и тарифы способны обнулить маржу | Показано алгеброй и сценариями при заданных условиях, не измерена частота таких случаев. |
| Все продавцы теряют прибыль | Не установлено: нет репрезентативного массива учётных результатов и динамики. |
| Покупатели в среднем экономят конкретный процент | Не установлено: нет сопоставимой корзины и полной стоимости покупки. |
| Прибыль Кубани равна её доле онлайн-оборота | Неверная подмена: регион покупателя не равен региону продавца или производителя. |
Отсутствие измерения не означает отсутствия проблемы. Оно задаёт следующий исследовательский шаг: панель продавцов с завершёнными когортами и расходами по артикулам, разрезы схем и категорий, сопоставимые цены покупателя и измерение региональной добавленной стоимости.
В открытых кейсах успеха и жалобах возможен отбор по крайним результатам. Они помогают сформулировать гипотезы, но не определяют долю прибыльных продавцов. Число зарегистрированных кабинетов также не заменяет число экономически активных предприятий.
Выводы для участников новой торговли
Продавцу
Управлять результатом завершённой продажи: отслеживать стоимость отправки и возврата, предельный рекламный бюджет, цену безубыточности и потребность в капитале. Сверять модель с отчётом площадки по одному и тому же периоду. Решение о росте принимать после проверки маржи и календаря денег.
Производителю
Сравнивать оптовый и прямой каналы на полной себестоимости и одинаковом горизонте капитала. Прямая продажа может повысить результат, если дополнительные торговые функции и риски обходятся дешевле сохранённой наценки. Это условие, а не универсальная рекомендация выходить на площадку.
Покупателю
Сравнивать конечную цену, условия доставки, продавца, документы и стоимость возврата. Одинаковая скидка может финансироваться разными участниками. Источник скидки и видимая цена не заменяют оценку качества и нужности товара.
Региону и рынку
Отделять доступность покупок от дохода местного бизнеса. Для оценки результата Кубани нужны данные местного производства и продавцов, а не только оборота покупок жителей. Прозрачность сопоставимых отчётов и предсказуемость условий уменьшают неопределённость, но их эффект на прибыль требует самостоятельного измерения.
Новая модель торговли создаёт масштаб и доступ к спросу. Кто на ней зарабатывает, определяется не названием участника, а выполняемыми функциями, структурой затрат, условиями расчётов и принятым риском. Корпоративный рост и рост рынка этого распределения не раскрывают полностью.
Формулы и воспроизводимость
N - число отправок; q - итоговый выкуп; P - цена; C - себестоимость; c - комиссия; d - порча среди возвратов; L и R - прямая и обратная доставка за единицу; U - упаковка; S - запас и вход; A - рекламный бюджет; F - постоянные расходы; t - резерв 6%.
| Показатель | Формула |
|---|---|
| Реализация V | N × q × P |
| Себестоимость и порча | N × q × C + N × (1 - q) × d × C |
| Перемещения и подготовка | N × L + N × (1 - q) × R + N × (U + S) |
| Результат B | V × (1 - c - t) - себестоимость - порча - перемещения - подготовка - A - F |
| Порог цены | [Все расходы кроме c × V и t × V] / [N × q × (1 - c - t)] |
| Предельная реклама | A + B при фиксированных прочих параметрах |
| Капитал, приближение | Себестоимость проданного / 30 × дни запаса + ожидаемое перечисление / 30 × дни выплаты |
Калькулятор в HTML использует те же определения. В данных опубликованы параметры, сценарии, координаты графиков, реестры источников, наблюдений и утверждений. Изменение q означает изменение исходов при заданных отправках; изменение N потребовало бы отдельно задать масштабирование рекламы и постоянных расходов.
Округление выполняется при отображении, расчёты сохраняются без округления. Порог цены не определён при нулевом выкупе или сумме комиссии и резерва не меньше 100%. Денежные значения в модели номинальные. Сценарии не являются прогнозом, а отсутствие внешней рецензии не скрывается за статусом издателя.
Калькулятор продавца
1 000 отправок, завершённая когорта. Возвращённый пригодный товар остаётся активом. Комиссия возвращается полностью. Остаток до процентов и индивидуальных налоговых корректировок. Параметры условные.
Резерв не определяет налоговый режим и не учитывает вычеты. Годовая оценка предполагает 12 одинаковых когорт и служит только сигналом проверить НДС. Все значения можно изменить; результаты не являются прогнозом.
Источники
S01. АКИТ. Итоги интернет-торговли за 2025 год. 19.02.2026; проверено 15.11.2026. Полный первичный релиз; рынок онлайн-торговли, не только маркетплейсы. Региональная структура покупок. Источник
S02. АКИТ. Интернет-торговля за девять месяцев 2026 года. 13.11.2026; проверено 15.11.2026. Полный первичный релиз; 10,85 трлн, +16,6%, прирост 1,54 трлн. Округлённые показатели. АКИТ - отраслевая ассоциация. Источник
S03. Ozon, IR. Финансовые результаты третьего квартала 2026 года. 28.10.2026; проверено 15.11.2026. Полный первичный HTML; таблицы ключевых показателей и финансовых результатов. Данные III квартала 2026 не аудированы и не прошли обзорную проверку. Источник
S04. Интерфакс со ссылкой на компанию. Wildberries-Russ: результаты 2025 года. 01.04.2026; проверено 15.11.2026. Полный вторичный текст. GMV группы в России и других странах по МСФО. Полная консолидированная отчётность в этот набор не получена. Источник
S05. Ozon Seller. Тарифы на логистику и вознаграждение. 14.07.2026; проверено 15.11.2026. Полное первичное уведомление. Изменения зависят от цены, схемы и услуги; не универсальная комиссия. Источник
S06. Ozon Seller. FBO и FBS: обновление тарифов. 14.09.2026; проверено 15.11.2026. Полный первичный текст; изменения 29 сентября и 30 октября, локальная и межкластерная доставка имеют разное направление изменений. Источник
S07. Ozon Seller. Страховые выплаты за повреждённые товары в Краснодаре. 30.10.2026; проверено 15.11.2026. Полный первичный текст. Документы доступны пострадавшим продавцам с действовавшим на момент происшествия полисом Ингосстраха. Не статистика общей компенсации. Источник
S08. ФНС России, УФНС по Республике Бурятия. Учёт на УСН при торговле через маркетплейс. 26.05.2025; проверено 15.11.2026. Полный первичный архивный материал: доход до удержания комиссии, возврат, возмещаемая скидка. Правило базы дополнительно сверено с материалом 2026 года S09. Источник
S09. ФНС России, УФНС по Приморскому краю. Обсуждение деятельности продавцов на маркетплейсах. 23.03.2026; проверено 15.11.2026. Полный первичный материал; подтверждает базу УСН до удержания вознаграждения. Не персональная налоговая консультация. Источник
S10. ФНС России. НДС при УСН. Правила 2026; проверено 15.11.2026. Первичный материал: в 2026 порог освобождения 20 млн руб.; права на освобождение зависят от условий. Источник
S11. Федеральный закон 289-ФЗ / КонсультантПлюс. Статья 9: скидки. 31.07.2025; проверено 15.11.2026. Полный нормативный текст; согласие, минимальная цена и запрет на скидку за счёт партнёра. Источник
S12. Федеральный закон 289-ФЗ / КонсультантПлюс. Статья 12: изменение договора. 31.07.2025; проверено 15.11.2026. Полный нормативный текст; 45 дней в перечисленных случаях, 15 дней в иных; исключения для улучшений и приведения к закону, отдельное исключение для решения суда. Источник
S13. Федеральный закон 289-ФЗ / КонсультантПлюс. Статья 14: досудебные жалобы. 31.07.2025; проверено 15.11.2026. Полный нормативный текст; круг действий, ответ в 15 дней, отмена мер за 48 часов после признания обоснованности, исключения. Источник
S14. Федеральный закон 289-ФЗ / КонсультантПлюс. Статья 23: вступление в силу. 31.07.2025; проверено 15.11.2026. Полный нормативный текст; 1 октября 2026 года. Не вывод об исполнении норм каждой площадкой. Источник
S15. Wildberries Seller. Раздел тарифов. Проверено 15.11.2026. Поисковый фрагмент и навигация: полный текст статьи не получен. Проценты комиссии из него не извлекаются, центральные выводы на нём не основаны. Источник
M01. Исследовательский институт ВЕЛАН. Открытая условная модель продавца. Версия 1.0, 15.11.2026. Три конфигурации и чувствительность. Параметры заданы, не оценены по выборке. Результат после налогового резерва 6%, до финансирования и индивидуальных корректировок.
Вопросы и ответы
Равен ли оборот интернет-торговли доходам маркетплейсов?
Нет. Оборот интернет-торговли, GMV площадки, выручка группы и чистая прибыль имеют разные определения. Показатель АКИТ относится ко всему онлайн-рынку, а не только Wildberries и Ozon.
Что показывает калькулятор продавца?
Калькулятор моделирует завершённую когорту из 1000 отправок: реализацию, себестоимость, комиссии, доставку, возвраты, рекламу, постоянные расходы и резерв. Результат остаётся условным и приводится до процентов и индивидуальных налоговых корректировок.
Означает ли доля Краснодарского края прибыль местных продавцов?
Нет. Доля края 4,8% в российском онлайн-обороте 2025 года характеризует структуру покупок по данным источника, а не прибыль или оборот продавцов региона.
Почему рост комиссии влияет на результат сильнее, чем кажется?
Комиссия рассчитывается от реализации, а не от прибыли. В условном профиле товаров для дома рост комиссии на 5 процентных пунктов уменьшает результат с 160750 до 93250 рублей при реализации 1,35 млн рублей.
Является ли резерв 6% точным налогом продавца?
Нет. Резерв не определяет применимый налоговый режим и не учитывает индивидуальные вычеты и корректировки. При изменении условий НДС или режима нужна отдельная проверка и пересчёт.