Потребительское поведение в России в 2026 и 2025 годах: сопоставимые периоды расходов и покупок, настроения, стратегии экономии и отдельный блок Краснодарского края. Источники, графики и калькулятор условной корзины.
География и границы исследования
- Территория
- Россия; отдельный блок Краснодарского края
- Период данных
- Сопоставимые периоды 2025 и 2026 годов: январь–сентябрь для реального оборота, январь–август для номинального и реального роста, сентябрь для структуры розницы и цен, январь–октябрь для опросных установок. Срез 15 ноября 2026 года.
- Метод
- Кабинетное сопоставление статистики, повторных опросных срезов и корпоративных индикаторов. Собственный опрос не проводился.
- Границы выводов
- Денежные расходы, реальный оборот и настроения не тождественны. Данные не дают полной единой структуры семейного бюджета за январь–октябрь двух лет; федеральные опросы не определяют региональные доли.
Основные результаты
В 2026 году рост совокупных покупок в России сочетается с более сдержанными оценками экономической ситуации и избирательной экономией. Такая комбинация не описывается ни формулой «все стали покупать меньше», ни формулой «рост расходов означает улучшение жизни». Денежные суммы, объём реализации, средний чек и опросные установки дают разные измерения поведения.
| Измерение | Что установлено |
|---|---|
| Реальные покупки | Розничный оборот января-сентября 2026 года на 5,0% выше того же периода 2025 года в сопоставимых ценах. Это рост после исключения ценового фактора, а не номинальный прирост [S09]. |
| Цена и расход | За январь-август номинальный оборот розницы вырос на 11%, реальный - на 5,1%; общепита - на 17% и 5,9%. Данные округлены и переданы CMWP по Росстату [S10]. |
| Настроения | Среднее десяти месячных ИПН за январь-октябрь снизилось со 105,4 до 95,8 пункта. Это среднее значений волн, не результат единого опроса за десять месяцев [S04]. |
| Экономия и сбережение | В октябре 69,9% опрошенных инФОМ сообщали об экономии или отказе от планов из-за недостатка средств за последний год. Но склонность откладывать деньги в среднем за январь-октябрь почти не изменилась: 52,4% и 52,2% [S04]. |
Главный вывод: покупатель продолжает тратить, при этом в выборе важны ценность конкретного предложения, риск и возможность перенести расход. Масштаб этого изменения неодинаков по категориям, территориям и группам. Опубликованные данные не дают единой полной структуры семейного бюджета России за январь-октябрь двух лет; границы каждой оценки показаны отдельно.
Паспорт исследования
| Параметр | Содержание |
|---|---|
| Идентификатор | VELAN-2026-10. Дата отсечения проверенных источников 15.11.2026, МСК. Версия 1.0. Стандарт института 1.1. |
| Вопрос | Как изменились расходы, реальные объёмы покупок, приоритеты и способы экономии в 2026 году относительно одинаковых периодов 2025 года? |
| Дизайн | Кабинетное исследование, сопоставление официальной статистики, повторных опросных срезов и корпоративных индикаторов. Собственный опрос не проводился. |
| География | Россия; отдельный блок Краснодарского края. Корпоративные и коммерческие опросные данные не расширяются автоматически до всего населения. |
| Периоды | Основной накопленный срез расходов - январь-сентябрь; номинальный/реальный парный срез - январь-август; структура розницы - сентябрь; установки - январь-октябрь и октябрь отдельно. |
| Издатель и проверка | Исследовательский институт ВЕЛАН - независимая инициатива, связанная с маркетинговым агентством ВЕЛАН. Внешнее финансирование и внешняя рецензия не заявляются. Расчёты проверены повторным пересчётом. |
Практический вклад - таблица согласованных периодов, разложение денежной и реальной динамики, проверка устойчивости октябрьского вывода на десяти месяцах и сопоставление роста дискаунтера с его трафиком. Работа не является причинной оценкой влияния инфляции на каждый отдельный выбор.
Объект наблюдения меняется между блоками: оборот торгующих организаций, ответы взрослых граждан, продажи магазинов конкретной сети. Эти объекты не объединяются в вымышленную единую выборку покупателей.
Матрица периодов: что с чем сравнивается
| Блок | Сопоставление | Граница |
|---|---|---|
| Розница России | Январь-сентябрь 2026 / январь-сентябрь 2025 | Накопленный реальный рост, текущая сумма 2026. |
| Номинальный и реальный рост | Январь-август 2026 / январь-август 2025 | Оба показателя из одной публикации, без добавления сентября. |
| Товарная структура | Сентябрь 2026 / сентябрь 2025 | Месячная структура оборота, не расходы семьи за девять месяцев. |
| ИПН и предпочтение сбережений | Январь-октябрь 2026 / январь-октябрь 2025 | Десять одинаковых календарных месяцев; отдельно октябрь к октябрю. |
| Конкретные статьи экономии | Только октябрь 2026 | В октябре 2025 этот блок в таблице отсутствует; годовая динамика не строится. |
| Сети X5 | III квартал 2026 / III квартал 2025 | Сопоставимые магазины и полный формат разделены. |
Желаемое окно январь-октябрь применено там, где проверены все десять месяцев. В проверенных рядах розницы и услуг последний месяц - сентябрь; октябрьский оборот не восстановлен прогнозом и не прибавлен из недельных банковских оценок. Это граница доступного набора, а не утверждение, что никакого более свежего документа нигде не существует.
Календарь Росстата предусматривает октябрьский ИПЦ в ноябре. Само наличие даты публикации не подтверждает содержание фактического релиза. Поэтому предварительные оценки около 7% не выданы за окончательный октябрьский индекс, а статистика цен и оборота согласована на сентябрьском срезе [S18].
Метод: отделить деньги от покупок
| Величина | Что измеряет |
|---|---|
| Номинальный расход | Сколько рублей потрачено. Растёт от цен, объёма, ассортимента и качества. |
| Реальный оборот | Динамика в сопоставимых ценах по методике источника. Не число чеков и не количество одинаковых предметов. |
| Средний чек | Сумма на операцию: цена × количество × ассортимент. Сам по себе не является индексом инфляции. |
| Опросная оценка | Ответы о положении, намерениях или воспоминаниях. Не транзакционная сумма и не доказательство причины. |
| Доля расходов | Числитель и знаменатель с одинаковым охватом. Рост доли может быть вызван относительными ценами, а не количеством. |
Для розницы и платных услуг приоритет имеет опубликованный индекс физического объёма. Из него повторно не вычитается ИПЦ. При наличии совместимого индекса цен самостоятельный пересчёт имеет вид: реальный прирост = [(1 + номинальный прирост / 100) / (1 + рост цен / 100) - 1] × 100.
Годовая инфляция сентября сравнивает сентябрь с сентябрём. Она не является средним дефлятором расходов января-сентября. Простое вычитание 6,35% из накопленного номинального роста смешало бы период и формулу. Даже при совпадении периода точное деление индексов отличается от вычитания процентов.
Услуги и общепит требуют собственных индексов. Замена их цены общим ИПЦ может исказить результат. Полная структура потребления также требует учесть нерыночные и натуральные компоненты, а не только сложить торговые обороты.
Рубли растут быстрее реального оборота
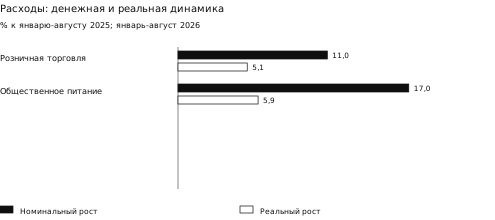
Для января-августа 2026 года CMWP приводит по данным Росстата парные темпы: розница +11% в текущих ценах и +5,1% в сопоставимых; общественное питание +17% и +5,9%. График относится только к восьми одинаковым месяцам обоих лет. Округлённые темпы не подменяются значениями с фиктивной дополнительной точностью [S10].
Увеличение денежного оборота поэтому нельзя целиком приписать тому, что люди приобрели больше. Но и противоположный вывод о всеобщем сокращении покупок не следует: в этих двух сегментах реальный агрегат положителен.
Отношение номинального индекса к реальному даёт приблизительный неявный ценовой фактор: 5,61% для розницы и 10,48% для общепита. Это расчёт на округлённых агрегатах данной публикации, а не независимый ИПЦ. Он показывает различие ценового вклада, не измеряя изменение цен каждого блюда или товара [M01].
Розница: рост объёма с неравномерной динамикой
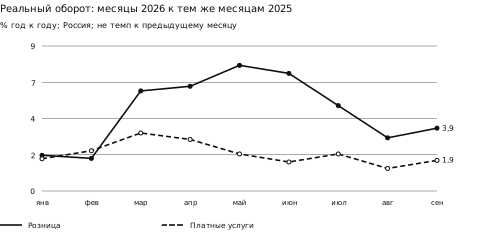
Накопленный реальный рост розницы за январь-сентябрь 2026 года - 5,0%; текущий денежный оборот - 50 234,3 млрд руб. В сентябре реальный прирост к сентябрю 2025 года - 3,9%. Накопленный показатель передан ПРАЙМ из доклада Росстата, а месячный ряд проверен в официальной таблице Банка России с данными Росстата [S01, S09].
Весной и в начале лета месячные годовые темпы выше, чем в январе-феврале и августе-сентябре. На графике каждый месяц 2026 года сравнивается с тем же месяцем 2025 года. Это не сезонно очищенный темп к предыдущему месяцу: по нему нельзя утверждать, что августовские продажи упали относительно июля.
Месячные проценты не усредняются для получения накопленного роста: нужны веса оборота и методика индексов. Положительный общероссийский агрегат также не означает, что каждый покупатель или магазин увеличил объём. Состав продавцов, каналов и покупателей может меняться одновременно.
Структура торговли: доля еды не выросла
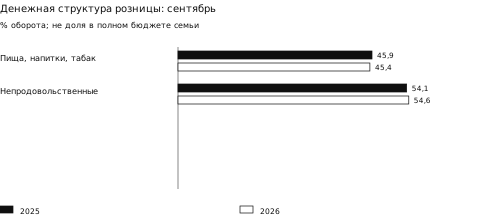
В сентябре 2026 года пищевые продукты, напитки и табачные изделия занимали 45,4% оборота розницы против 45,9% в сентябре 2025 года. Доля непродовольственных товаров - 54,6% против 54,1%. Изменение первой доли составляет -0,5 процентного пункта, а не падение продаж еды на 0,5% [S09].
В том же сентябрьском сравнении оборот продовольственной группы в сопоставимых ценах вырос на 3,7%, непродовольственной - на 4,1%. Следовательно, снижение денежной доли продовольственной группы совместимо с ростом её реального оборота. Доли и темпы отвечают на разные вопросы.
Это структура всех розничных продаж, а не доля продуктов в полном бюджете семьи. Здесь нет платы за жильё, кредитных платежей и других неторговых расходов; в продовольственную группу включены напитки и табак. Обобщение «россияне отдают еде почти половину всех доходов» из этой таблицы некорректно.
Для оценки изменения структуры бюджетов нужны сопоставимые данные обследования домашних хозяйств по категориям, доходным группам и весам. Полного сопоставимого январь-октябрьского набора этих микроданных в исследовании нет.
Цены: общий индекс скрывает разные корзины
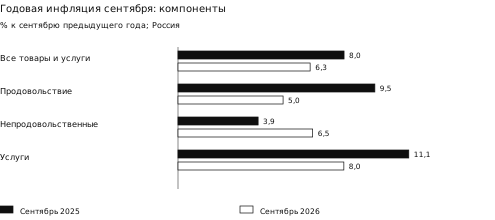
Сентябрьская годовая инфляция России составила 6,35% в 2026 году против 7,98% в сентябре 2025 года. По компонентам в сентябре 2026 года: продовольствие 5,05%, непродовольственные товары 6,47%, услуги 7,97%. На графике оба среза имеют одинаковое календарное определение «сентябрь к сентябрю» [S03, S12].
Снижение темпа годовой инфляции по сравнению с прошлым годом не означает возврата цен к прошлогоднему уровню. При положительном индексе цен одинаковая корзина продолжает дорожать. Сравнение 2026 с 2025 не должно смешиваться с вопросом о подорожании относительно 2024 года.
Нагрузка различается по составу расходов. Для домохозяйства с большой долей услуг ценовой фон может отличаться от семьи с другой корзиной. Средняя инфляция не измеряет автоматически личную инфляцию, а индивидуальные воспоминания о дорогих покупках не опровергают методику общего индекса.
В исходном файле три заключительные даты имеют ошибочный год при последовательных месяцах блока 2026. Для сентябрьского столбца использованы год блока и подтверждение общей инфляции в других публикациях; исправление не скрыто и отражено в журнале данных. Исходный файл не изменён.
Настроения: сравнение десяти одинаковых месяцев
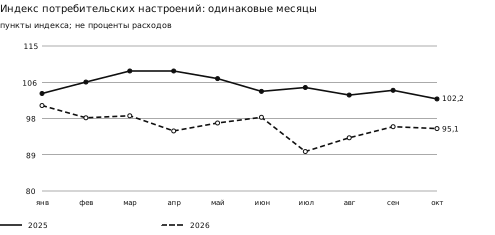
За январь-октябрь простое среднее десяти месячных индексов потребительских настроений снизилось со 105,36 пункта в 2025 году до 95,81 в 2026 году. Разница -9,55 пункта. Октябрь к октябрю: 102,22 и 95,07, разница -7,15 пункта. Это вычисления по одной актуальной таблице; исторический октябрь дополнительно сверён с файлом 2025 года [S04, S07].
Среднее волн не взвешено по численности населения или респондентов и не является новой оценкой доли граждан. Оно используется как описательное сопоставление одинаковых месяцев, позволяющее проверить, не основан ли вывод только на одной выбранной точке.
ИПН объединяет оценки текущего положения и ожиданий. Он может снижаться при положительном реальном обороте: покупки определяются текущими доходами, накоплениями, потребностями и распределением спроса, а индекс включает взгляд на будущее. Отчёт не устанавливает причинную связь между двумя агрегатами.
Различия приведены как точечные оценки. Без микроданных, весов и информации о ковариации компонентов не рассчитывается собственный доверительный интервал изменения индекса.
Что именно изменилось в настроениях
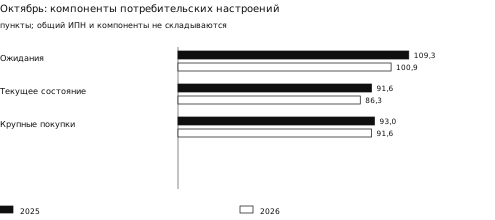
В октябрьском сравнении индекс ожиданий снизился со 109,27 до 100,91 пункта, текущего состояния - с 91,63 до 86,31. Индекс крупных покупок изменился с 93,00 до 91,63. Эти показатели имеют собственные определения и не переводятся в проценты падения расходов [S04].
Более низкий индекс крупных покупок не означает, что на столько же процентов сократилось число покупок. За десять одинаковых месяцев его среднее почти одинаково: 92,24 в 2025 году и 92,09 в 2026. Поэтому снижение общего ИПН не даёт основания утверждать столь же сильное ухудшение каждого покупательского намерения.
Порог 100 относится к балансу положительных и отрицательных оценок в методике индекса, а не к количеству рублей или покупок. Разница между настроением и транзакцией принципиальна: отложенная крупная покупка, необходимая замена сломанной техники и выгодная акция могут сосуществовать у разных домохозяйств.
Практический смысл для бизнеса - измерять конкретное решение: отказ, перенос срока, выбор аналога, сокращение количества или переход канала. Общий индекс не заменяет анализ воронки и завершённых продаж.
Сбережение: октябрьский сдвиг и итог десяти месяцев
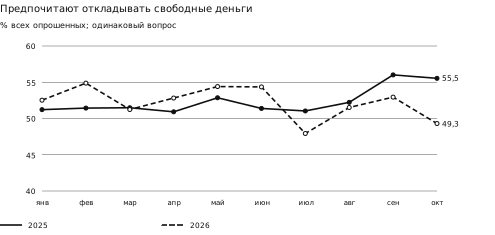
Вопрос инФОМ спрашивает, как лучше распоряжаться свободными деньгами: беречь их или покупать дорогостоящие товары. В октябре доля выбравших сбережение снизилась с 55,54% до 49,31%, покупку дорогих товаров - выросла с 26,63% до 32,67%. Это ответы о предпочтении, а не фактическая норма накопления [S04, S07].
В октябре сравниваются близкие даты поля двух лет; сентябрь к октябрю не подменяет годовую динамику. Однако октябрьский результат не описывает весь 2026 год: уровень 2025 года в конце лета и осенью был выше, чем в начале года.
Снижение склонности беречь деньги не позволяет выбрать единственную причину. Возможны изменение привлекательности вкладов, инфляционные ожидания, потребность в покупке, недостаток свободных средств и состав ответивших. Данные не показывают, какая из причин определила изменение.
Экономия и накопление различаются: семья может урезать покупки, но ничего не откладывать; другая может выбирать дешёвые товары и одновременно наращивать резерв. Одну установку нельзя использовать как прямую меру другой.
Проверка устойчивости: месяц не равен году
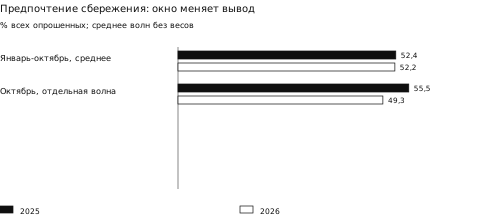
Среднее долей сторонников сбережения за январь-октябрь: 52,41% в 2025 году и 52,19% в 2026 году; разница лишь -0,22 процентного пункта. Октябрьская разница -6,23 пункта существенно больше по величине. Это показывает чувствительность вывода к выбранному окну, а не доказывает статистическую значимость [S04].
Среднее предпочтения дорогих покупок за те же десять месяцев: 29,15% и 29,56%, разница +0,41 пункта. В октябре соответствующая разница +6,05 пункта. Называть октябрьский скачок годовым разворотом всей потребительской модели было бы преждевременно.
Средние имеют равные веса месяцев. Для иной цели - например, оценки среднего числа сторонников сбережения за период - понадобилась бы явная схема весов и расчёт неопределённости. Повторные срезы не прослеживают тех же людей, а значит, по ним нельзя сосчитать, сколько конкретных граждан перешли из одной группы в другую.
Устойчивый результат здесь уже: потребительские настроения в целом ниже, но тезис о резком среднем усилении сберегательной установки за десять месяцев не подтверждается этой серией.
Денежный запас: намерение и возможность
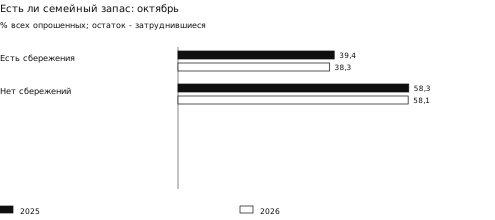
В октябре 2025 года 39,44% ответивших сообщали о наличии семейного денежного запаса; в октябре 2026 года - 38,27%. Ответ «нет» дали 58,27% и 58,12% соответственно. Остаток приходится на затруднившихся. Небольшое изменение точечных оценок не объявляется доказанным массовым ухудшением [S04].
Вопрос касается запаса, позволяющего какое-то время прожить при потере основного дохода. Он не измеряет сумму вклада, месяцы финансовой защиты или все формы богатства. Наличие квартиры и наличие ликвидной подушки также не равнозначны.
Распределение может быть неоднородно по доходу, возрасту и обязательным расходам. Общий процент не позволяет перенести одинаковый риск на все семьи или вывести типичный размер резерва. Банковский прирост вкладов тоже не означает, что доля семей с запасом выросла: сумма может концентрироваться у меньшей группы.
Для анализа устойчивости потребления полезно отдельно наблюдать запас, поток текущих доходов, обязательные платежи и возможность откладывать. В этом выпуске они не сводятся в один произвольный «индекс благополучия».
Восприятие цен: высокий фон сохраняется
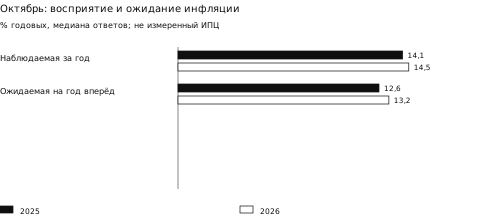
Октябрьская медианная оценка наблюдаемой годовой инфляции у респондентов инФОМ - 14,09% в 2025 году и 14,47% в 2026. Ожидаемой на год вперёд - 12,61% и 13,22%. Это разные вопросы: опыт прошедшего года и ожидание следующего [S04].
Их нельзя использовать как дефлятор фактического оборота. Опрос отражает восприятие, память, частоту покупок и личную корзину, официальный индекс - наблюдение цен по статистической методике. Ожидаемая инфляция дополнительно относится к будущему периоду.
Небольшое годовое изменение этих медиан не объявляется значимым без расчёта его неопределённости. Важен сам контекст решений: при ощущении высоких цен покупатель способен активнее проверять предложение, сравнивать аналоги и риски. Это объясняющая гипотеза, а не измеренный причинный эффект каждой из перечисленных стратегий.
Для маркетинга полезно разделять обещание низкой цены и понятную ценность: цена за единицу, срок службы, полная стоимость доставки, состав, гарантия и вероятность лишней покупки. Рекомендация вытекает из механизма выбора, а не из доказанной универсальной реакции на рекламу.
На чём экономят: подтверждённый срез октября
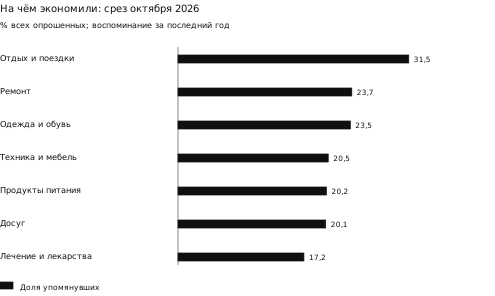
В октябре 2026 года 69,85% респондентов инФОМ сообщили, что за последний год экономили или отказывались от запланированных расходов из-за недостатка средств. Среди конкретных статей наиболее часто упоминались отдых и поездки, ремонт, одежда. График выражен в процентах от всех опрошенных, а не только от экономивших [S04, S05].
Ответы множественные: один человек мог указать несколько статей, поэтому их сумма не должна равняться 100%. Экономия на продуктах упомянута 20,25% всех опрошенных, на лечении и лекарствах - 17,18%. Вопрос не показывает размер сокращения, необходимость покупки или вред от переноса расходов.
В октябре 2025 года этот периодический блок отсутствует. Сравнивать октябрь 2026 с ноябрём или августом 2025 как одинаковые периоды нельзя. Поэтому годовой прирост доли экономящих и изменения ранга статей не заявляются.
Самоотчёт за последний год охватывает скользящее окно, включающее часть 2025 года. Он не равен изменению расходов января-октября 2026 к январю-октябрю 2025. Ограничение относится ко всему графику, а не только к отдельной категории.
Способы экономии: ценность за те же деньги
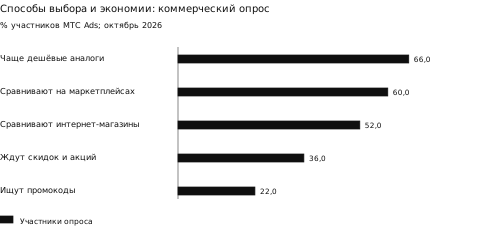
В пересказе октябрьского опроса МТС Ads 66% участников сообщали, что чаще выбирают дешёвые аналоги; 60% сравнивают цены на маркетплейсах, 52% - между интернет-магазинами, 36% ждут скидок, 22% ищут промокоды. Источник указывает 2500 совершеннолетних участников. Полная анкета, способ рекрутирования, веса и точные даты поля не получены [S17].
Эти доли описывают участников конкретного коммерческого опроса. Они не складываются с долями инФОМ и не используются как репрезентативное измерение всех россиян. Формулировка «стали чаще» является ретроспективным ответом, а не результатом сопоставления двух одинаково проведённых волн 2025 и 2026 годов.
| Механизм | Что меняется |
|---|---|
| Замена аналога | Марка, качество или набор свойств при сохранении задачи. |
| Поиск цены | Магазин или канал при потенциально одинаковом товаре. |
| Ожидание акции | Срок покупки; возможен перенос между месяцами. |
| Сокращение количества | Физическое потребление, если не компенсировано запасом. |
Снижение рублёвого чека не всегда означает потерю полезности, а рост чека не всегда означает больший объём. Для проверки нужно наблюдать товар, количество, качество, итоговую цену и завершение покупки.
Дискаунтеры: спрос и расширение сети
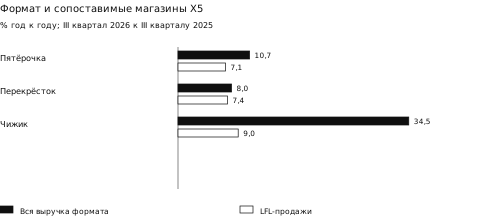
В III квартале 2026 года выручка «Чижика» выросла на 34,5% год к году, сопоставимые продажи - на 9,0%; «Пятёрочки» - на 10,7% и 7,1%, «Перекрёстка» - на 8,0% и 7,4%. Это предварительное раскрытие одной группы за одинаковые кварталы [S13, S14].
Полный рост формата включает расширение площади и других элементов охвата. В квартале «Чижик» добавил 186 магазинов с учётом закрытий. Поэтому увеличение его общей выручки нельзя целиком приписать переходу прежних покупателей к дешёвым товарам.
LFL ограничивает сравнение сопоставимыми магазинами и помогает отделить часть эффекта экспансии. Но даже LFL не выделяет чистое влияние экономии: остаются цена, ассортимент, конкурентная ситуация, локация и изменение поведения посетителей.
Результат подтверждает рост конкретного дискаунтера и его сопоставимых продаж. Он не устанавливает долю населения, ставшую беднее, или рост доли всех дискаунтеров России. Для этого нужен охват разных сетей и единое определение формата.
Средний чек и трафик: две части продажи
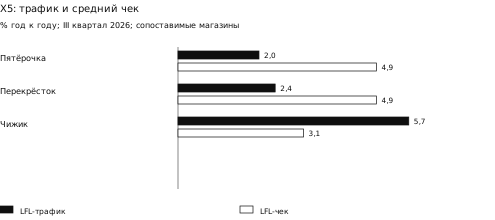
У «Чижика» квартальный LFL-трафик вырос на 5,7%, LFL-чек - на 3,1%; у «Пятёрочки» - на 2,0% и 4,9%, у «Перекрёстка» - на 2,4% и 4,9%. Показатели относятся к сопоставимым магазинам одной группы [S13].
Связь продаж приблизительно мультипликативна: (1 + прирост трафика) × (1 + прирост чека) - 1. Для «Чижика» из округлённых данных получается 8,98%, близко к раскрытым 9,0%. Сложение 5,7 и 3,1 теряет перекрёстный член. Этот расчёт проверяет согласованность, но не создаёт нового независимого наблюдения.
Чек не является инфляцией: он меняется при изменении количества товаров, фасовки и состава корзины. Трафик в корпоративной метрике не равен числу уникальных жителей. Один покупатель может приходить чаще, а операции могут перераспределяться между форматами.
Для бизнеса полезно проверять не только рост рублей на чек, но и повторные покупки, единицы и объём на операцию, долю промо и маржинальность. Одна высокая метрика способна скрывать ухудшение другой.
Онлайн: большой канал с несогласованной историей
| Публикация | Данные за девять месяцев |
|---|---|
| АКИТ, релиз 13.11.2026 [S15] | 2026: 10,85 трлн руб., рост 16,6%, прирост 1,54 трлн, доля онлайн 21,6%. |
| Исторический пересказ АКИТ, 11.11.2025 [S16] | 2025: почти 8,2 трлн руб., доля 18,3%. |
| Проверка согласованности | Из прироста 2026 следует база 9,31 трлн; она отличается от исторических 8,2 трлн примерно на 1,11 трлн. Округление до десятых такого разрыва не объясняет. |
Причина расхождения - пересмотр, изменение охвата либо ошибка публикации - в доступных пояснениях не установлена. Поэтому работа не соединяет 8,2 и 10,85 в единый подтверждённый темп роста и не объявляет изменение доли с 18,3 до 21,6 строгой сопоставимой оценкой.
Отдельный уровень 2026 показывает значимость онлайн-канала в оценке ассоциации. Он не доказывает, что каждый покупатель увеличил онлайн-долю или сэкономил. Канал относится к способу покупки, категория - к назначению товара; эти доли пересекаются и не прибавляются друг к другу.
Интерпретация для потребительского поведения: сравнение цен и доступность доставки могут менять место покупки без изменения полезного объёма. Измерение экономии требует одинаковых товаров, конечной цены с доставкой и сопоставимого качества, а не одного оборота канала.
Кубань: общероссийский темп не переносится на край
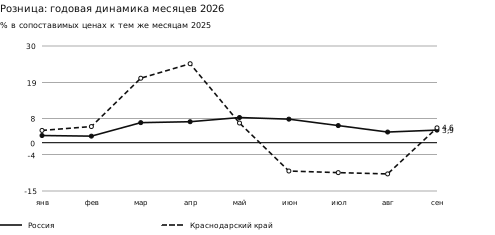
За январь-сентябрь 2026 года реальный оборот розницы Краснодарского края вырос на 1,3% к январю-сентябрю 2025 года; России - на 5,0%. Разница темпов -3,7 процентного пункта. Региональная сумма текущего оборота в профиле Банка России - 2 381 792,7 млн руб. [S09, S11].
Месячный ряд неоднороден: в июне-августе у края отрицательные годовые темпы, в сентябре - положительные 4,6%. По этим значениям нельзя вычислить изменение расходов одной и той же семьи. На динамику могут влиять база сравнения, туристические потоки, состав каналов и торговых организаций.
В крае покупки совершают не только постоянные жители. Поэтому статистика розницы региона не даёт прямую меру покупательной способности кубанской семьи. Причинный вклад туризма, доходов и цен в этот выпуск не оценён.
Для бизнеса это основание проверять локальный поток покупателей, сезон и структуру спроса отдельно. Общероссийские темпы и федеральные опросные доли не размножаются на население края без собственной региональной выборки.
Платные услуги и региональные цены
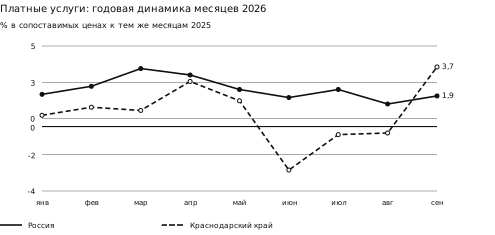
Накопленный реальный объём платных услуг в Краснодарском крае за январь-сентябрь 2026 года увеличился на 0,7%. В сентябре региональный годовой темп - 3,7%, по России - 1,9%. Месячные значения не усредняются для подмены накопленного показателя [S02, S11].
Годовая инфляция сентября в крае - 5,67%, в России - 6,35%. По компонентам края: продовольствие 5,24%, непродовольственные товары 4,68%, услуги 7,11%. Это ценовые индексы к сентябрю предыдущего года, а не дефляторы всех услуг за девять месяцев [S03].
Рост рублёвых расходов на услуги способен сочетаться с более скромным увеличением объёма. Одновременно средний региональный индекс включает разнородные услуги, поэтому не описывает конкретный салон, клинику, гостиницу или ресторан.
Сокращение визитов к одному поставщику может сопровождаться ростом оборота другого формата или обязательных услуг. По общему показателю не устанавливается универсальный переход «из салона домой» либо отказ от лечения. Такие механизмы требуют категорийных и поведенческих данных.
Приоритеты: обязательное, заменяемое и отложенное
| Тип решения | Что подтверждено | Что требует проверки |
|---|---|---|
| Отложить крупный расход | В октябрьском срезе экономии упоминаются отдых, ремонт, техника [S04]. | Срок переноса и доля окончательных отказов. |
| Сохранить задачу дешевле | Коммерческий опрос указывает аналоги и сравнение цен [S17]. | Одинаковые качество, количество и полезность. |
| Сократить повседневное | 20,25% всех опрошенных инФОМ упомянули экономию на отдельных продуктах [S04]. | Размер и состав сокращения; питание за счёт запасов. |
| Беречь финансовый запас | Предпочтения и наличие запаса измерены отдельно [S04]. | Объём свободных средств и длительность подушки. |
Перечень приоритетов не сводится к жёсткой иерархии «еда важнее всего». Даже расходы одной категории могут включать необходимость, удобство и удовольствие. Множественные ответы об экономии не измеряют готовность отказаться от последнего рубля в категории.
Массовая стратегия может заключаться в сохранении привычной задачи при смене марки, фасовки, канала или срока. Отказ от поездки и поиск промокода экономически различаются: первый может уменьшать объём услуги, второй - её цену. Для бизнеса они требуют разных решений.
Это аналитическая классификация механизмов. Ей не присваиваются вымышленные доли населения, а подтверждение одного механизма у участников опроса не объявляется доказательством его доминирования в стране.
Индивидуальная корзина: прозрачная иллюстрация
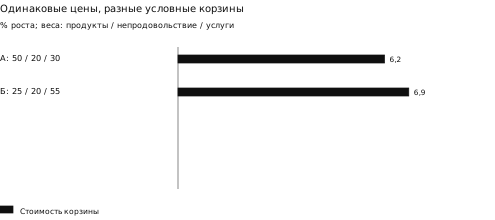
При неизменных количествах стоимость условной корзины зависит от исходных долей расходов и изменения цен. Для иллюстрации использованы сентябрьские годовые компоненты России: продукты 5,05%, непродовольственные товары 6,47%, услуги 7,97%. Это демонстрация, а не оценка средней инфляции семьи [S03, M01].
Корзина А: 50% продуктов, 20% непродовольственных товаров, 30% услуг. Корзина Б: 25%, 20%, 55%. Изменение стоимости - соответственно 6,21% и 6,94%. При базовых 100 тыс. руб. дополнительная сумма около 6,21 и 6,94 тыс. Разница появляется из весов, а не из разной даты сравнения.
Веса относятся к стоимости исходной корзины; количество и качество фиксированы. Это упрощённая формула Ласпейреса на трёх широких группах, без детальных индивидуальных цен, сезонных товаров и замещения. Если семья меняет набор покупок, её фактический расход уже не равен цене неизменной корзины.
В HTML можно задать собственные веса, цены и общий бюджет. Калькулятор помогает разделить эффект цен и объёма, но не измеряет фактические расходы пользователя и не даёт рекомендаций по инвестициям или кредитам.
Почему рост рынка и экономия совместимы
| Объяснение | Проверяемый механизм |
|---|---|
| Неоднородность населения | Одни покупатели увеличивают расходы, другие сокращают; среднее не равно опыту каждой семьи. |
| Относительные цены | Денежная доля категории меняется даже при росте её реального оборота. |
| Перенос срока | Ожидание скидки смещает покупку между месяцами, не всегда устраняя её. |
| Смена продавца и формата | Покупка переходит к дискаунтеру или онлайн, но не обязательно исчезает из общего рынка. |
| Выбор качественного аналога | Рубли, количество и полезность меняются разными темпами. |
| База и охват | Корпоративная экспансия и пересмотр статистики создают динамику, отличную от поведения постоянной группы. |
Эти механизмы совместимы с наблюдениями, но исследование не оценивает их отдельный причинный вклад. Установить вклад можно через панель чеков и домохозяйств, сопоставление одних товаров и контроль цен, качества, доходов и новых торговых точек.
Снижение доли сбережений в одном месяце, рост реальной розницы и высокая распространённость самоотчётной экономии не являются логическим противоречием. Они описывают разные горизонты, респондентов и величины. Ошибка возникает при попытке выдать их за один универсальный показатель.
Что следует бизнесу: измеримые решения
Ассортимент и цена
Проверять ценность на единицу потребления, наличие доступного аналога и полную цену доставки. Сравнивать сопоставимые товары, а не средние чеки разных корзин. Уценка или меньшая упаковка должны оцениваться вместе с маржой и повторной покупкой.
Продвижение
Разделять поиск цены, перенос до акции, замену бренда и отказ от покупки. Показатели рекламной кампании связывать с завершёнными продажами и возвратами. Наблюдаемая чувствительность к выгоде не является основанием объявлять скидку гарантированным драйвером роста.
Клиентская аналитика
Наблюдать трафик, чек, единицы, литры или килограммы, среднюю цену сопоставимого товара, долю промо и удержание клиента. При изменении охвата выделять постоянные точки или клиентов. Реальную динамику считать с подходящим индексом и одинаковым периодом.
Региональная стратегия
Для Кубани учитывать сезон и покупателей из других регионов. Общероссийская положительная динамика не отменяет более слабого накопленного темпа края. Решения об открытии точек требуют локального спроса, расходов и сценария оборачиваемости.
Это практические следствия и направления проверки. Их эффективность не измерена отдельным экспериментом в рамках настоящего исследования.
Ограничения и альтернативные объяснения
Работа не содержит собственной панели домохозяйств или их полных бюджетов. Доля еды в рознице не названа долей в расходах семьи, корпоративный средний чек - инфляцией, а доля участников коммерческого опроса - долей всех жителей России.
Национальный накопленный оборот получен из полностью прочитанного вторичного сообщения о докладе Росстата; месячные реальные ряды и цены - из официальных таблиц Банка России с указанием Росстата как источника. Прямой полный доклад Росстата не получен. Парные номинальные/реальные темпы восьми месяцев переданы CMWP и округлены.
Опросы инФОМ - повторные срезы с заявленной авторами общероссийской выборкой. Возможны ошибки измерения, памяти, отказа и выборочного дизайна. Публикуемая авторами погрешность отдельной волны не является автоматически погрешностью разницы двух процентов или индекса. Собственная проверка значимости без микроданных не проведена.
Данные МТС Ads получены во вторичном пересказе с неполным описанием отбора. Они используются для иллюстрации набора стратегий, а не для национального прогноза. Расхождение базы АКИТ и ошибок дат в ценовом файле отражено в результатах; спорные ряды не сглажены ради единого вывода.
Номинальный рост не равен улучшению качества жизни. Реальный оборот не учитывает полностью распределение потребления, потраченное время, долговую нагрузку и качество приобретённого. Причинное объяснение «всё из-за инфляции» остаётся слишком широким для такого дизайна.
Методика опросного сравнения
| Характеристика | Октябрь 2025 | Октябрь 2026 |
|---|---|---|
| Волна инФОМ | 152 | 164 |
| Респонденты, человек | 2 013 | 2 020 |
| Сроки поля | 6-16 октября | 5-15 октября |
| Совокупность | Граждане РФ 18+ | Граждане РФ 18+ |
| Охват | 100 населённых пунктов, 54 субъекта | 100 населённых пунктов, 54 субъекта |
| Метод | Личные интервью по месту жительства | Личные интервью по месту жительства |
По описанию авторов, использована территориальная трёхступенчатая стратифицированная выборка домохозяйств: административные районы, населённые пункты или участки, маршрутный отбор домохозяйств. Заявленная погрешность волны - не более 3,3%. Настоящий отчёт не пересчитывает её как погрешность каждого нового сопоставления [S05, S06].
Для динамики января-октября взяты одинаковые месяцы из последнего файла. Ключевые исторические значения сверены с опубликованным файлом октября 2025 года. Суммировать респондентов волн и объявлять результат единой выборкой из десятков тысяч уникальных людей нельзя: условия повторного попадания и объединения весов здесь не установлены.
У периодических вопросов сохранены пропуски. В октябрьском блоке экономии проценты приведены от всех опрошенных согласно примечанию таблицы. Условные вопросы и множественный выбор не преобразуются в проценты подгруппы без явного изменения знаменателя.
Формулы, данные и контроль сравнимости
| Расчёт | Определение |
|---|---|
| Разница долей | Доля 2026 минус доля 2025, в процентных пунктах. |
| Среднее волн | Сумма десяти месячных оценок января-октября / 10; без весов. |
| Неявный ценовой фактор | (1 + номинальный рост / 100) / (1 + реальный рост / 100) - 1; результат × 100. |
| Реальный рост | (Номинальный индекс / совместимый индекс цен - 1) × 100. |
| Иллюстрация корзины | Сумма исходных долей × групповые изменения цен; доли в сумме 100%. |
| Проверка трафика и чека | (1 + трафик / 100) × (1 + чек / 100) - 1; результат × 100. |
В пакете сохранены реестр источников, наблюдения с ячейками, формулы, координаты графиков, протокол, журнал отбора и контрольные суммы использованных файлов. Полные сторонние отчёты не подменяются собственными данными: опубликованы необходимые агрегаты и ссылки на оригиналы.
Повторно проверены соответствие месяцев, совпадение истории двух опросных файлов, суммы долей, средние и разницы, дефляция и формулы корзины. Отсутствующие значения не превращены в нули. Широкие категории не названы точной измеренной структурой полного потребления.
Для продолжения нужны сопоставимые семейные бюджеты, панель количества и качества покупок, полная методика коммерческих опросов и пояснение пересмотра АКИТ. Эти данные способны изменить оценку масштаба и распределения изменений, но не отменяют необходимость отделять цену от объёма.
Вывод: избирательность вместо единого сценария
Первое. В сопоставимых периодах реальный агрегат розничных покупок России вырос. Рост денежных расходов выше реального и не должен целиком интерпретироваться как увеличение объёма потребления.
Второе. Настроения за десять одинаковых месяцев ниже прошлогодних, но отдельные покупательские установки изменились значительно меньше. Средняя склонность к сбережению почти стабильна, хотя октябрьский срез показывает заметный годовой сдвиг. Один месяц не описывает весь период.
Третье. Экономия распространена и затрагивает как откладываемые, так и повседневные статьи. Дешёвые аналоги, сравнение цен и ожидание акций представляют разные механизмы; их точная годовая распространённость не установлена без сопоставимой повторной методики.
Четвёртое. Структура розницы не подтверждает универсальную формулу роста доли еды: в сентябре её денежная доля немного ниже прошлогодней при положительном реальном обороте. Полный семейный бюджет требует других данных.
Пятое. Краснодарский край имеет более слабый накопленный реальный рост розницы, чем Россия. Федеральные проценты не являются готовым портретом местной семьи, а региональная статистика продаж включает посетителей.
Покупательское поведение 2026 года следует описывать через сочетание сохраняющихся покупок, более сдержанных оценок и выбора способов удержать ценность расходов. Масштаб каждого механизма определяется конкретной категорией, периодом, группой и территорией.
Калькулятор цены и объёма
Задайте одинаковый период и совместимый индекс цен. Первые два поля - условная иллюстрация: 11% расходов и 6% цен не являются оценкой реального оборота исследования. Для корзины исходно использованы сентябрьские годовые компоненты России, веса условные. Количество и качество фиксированы.
Розничный индекс физического объёма уже учитывает цены: его повторная дефляция неверна. Корзина не является официальной личной инфляцией; изменение набора, качества и количества требует другого расчёта.
Источники
S01. Банк России / Росстат. Розничная торговля по месяцам в сопоставимых ценах. Таблица проверена 15.11.2026, последний месяц сентябрь 2026. Первичная таблица-перепубликация официальных данных. Строка 4 - РФ, 38 - Краснодарский край. CT:DB - январь-сентябрь 2026. Значения - прирост, несмотря на сокращённый заголовок «в %». Источник
S02. Банк России / Росстат. Объём платных услуг по месяцам в сопоставимых ценах. Проверено 15.11.2026; последний месяц сентябрь 2026. Полная таблица. Строки 4 и 38; CT:DB. Прирост к тому же месяцу предыдущего года, не изменение числа посещений. Источник
S03. Банк России / Росстат. Компоненты годовой инфляции. Проверено 15.11.2026; блок 2026 до сентября. Четыре листа, строки 4/38. В CN3:CP3 ошибочен год даты при последовательных июле-сентябре блока 2026. Сентябрь CP подтверждён сводкой профиля и S12. Исходники сохранены без исправления; нормализация описана. Источник
S04. Банк России / ООО инФОМ. Таблицы инфляционных ожиданий и потребительских настроений . Октябрь 2026, проверено 15.11.2026. Полная таблица. Лист данные для графиков Пропуски периодического блока не восстановлены. Источник
S05. ООО инФОМ по заказу Банка России. Отчёт по десятому опросу 2026 года, волна 164. Поле 05-15.10.2026. Полный PDF 89 с. Методика с.4, ИПН с.15, сбережения с.25-29, экономия с.49-51, приложение с методикой индексов. 2020 взрослых, личные интервью, 100 населённых пунктов, 54 субъекта. Источник
S06. ООО инФОМ по заказу Банка России. Отчёт по десятому опросу 2025 года, волна 152. Поле 06-16.10.2025. Методика с.4; 2013 взрослых, личные интервью, 100 населённых пунктов, 54 субъекта. Трёхступенчатая стратифицированная территориальная выборка с маршрутным отбором домохозяйств. Источник
S07. Банк России / ООО инФОМ. Таблицы опроса октября 2025 года . Октябрь 2025; проверено 15.11.2026. Полный файл для перекрёстной проверки истории. Данные совпадают с историей в S04. Источник
S08. Банк России. Комментарий об ожиданиях и настроениях. 28.10.2026. Полный первичный текст и PDF-комментарий. Ожидания инфляции не равны измеренному индексу цен. Источник
S09. ПРАЙМ / Росстат. Оборот розницы в сентябре 2026 года. 28.10.2026. Полный вторичный текст с числовыми данными доклада Росстата; общий накопленный оборот и структура сентября. Первичный доклад не получен полностью. Источник
S10. CMWP / Росстат. Marketbeat III квартал 2026. Выпуск III квартала; показатели спроса за январь-август. Полный PDF, с.57. Оборот розницы 44,4 трлн, общепита 4,0 трлн; номинальный рост 11%/17%, реальный 5,1%/5,9%. Округлённая вторичная передача данных Росстата. Источник
S11. Банк России / Росстат. Профиль Краснодарского края. Проверено 15.11.2026. Полная официальная страница: январь-сентябрь 2026, розница +1,3%, услуги +0,7%; сентябрьская инфляция 5,7% с округлением. Не выделяет потребление только постоянных жителей. Источник
S12. Интерфакс / Росстат. ИПЦ в сентябре 2026 года. 09.10.2026; проверено 15.11.2026. Полный вторичный текст: сентябрь к сентябрю 6,35%. Не дефлятор расходов января-сентября. Источник
S13. ПАО Корпоративный центр ИКС 5. Операционные результаты III квартала 2026. 16.10.2026; предварительные результаты. Полный первичный PDF 14 с.; с.3 - рост выручки, LFL, трафик и чек. Охват одной группы; с.8 и далее таблицы/определения. Источник
S14. X5 / Центр раскрытия информации. Операционные результаты, сообщение 3814938. 16.10.2026 10:00. Первичное раскрытие эмитента. Не независимое подтверждение PDF S13. Источник
S15. АКИТ. Объём интернет-торговли за девять месяцев 2026. 13.11.2026. Полный первичный релиз. 10,85 трлн, +16,6%, прирост 1,54 трлн, доля 21,6%. Внутренняя база округлена; не стыкуется с историческим S16 без пояснения пересмотра. Источник
S16. New Retail / АКИТ. Итоги девяти месяцев 2025 года. 11.11.2025. Полный вторичный текст: почти 8,2 трлн и 18,3%. Не соединены с S15 в сопоставимый ряд темпа/доли; происхождение расхождения не установлено. Источник
S17. Mercora / МТС Ads / Газета.Ru. Дешёвые аналоги и способы выбора товара. 29.10.2026. Полный вторичный пересказ опроса октября: 2500 совершеннолетних. Рекрутирование, веса, точные даты и анкета не получены; проценты относятся к участникам этого опроса. Нет сопоставимой волны 2025. Источник
S18. Росстат. Анонсы публикаций. Проверено 15.11.2026. Поисковый фрагмент: ИПЦ за октябрь запланирован на 13 ноября. Календарь не равен подтверждению доступности фактического релиза; октябрьский ИПЦ не подставляется из предварительной оценки. Источник
M01. Исследовательский институт ВЕЛАН. Расчёт дефляции и иллюстрации корзины. Версия 1.0, 15.11.2026. Условные бюджеты не наблюдения. Реальный рост = отношение номинального индекса к индексу цен минус один; пороги и веса доступны.
Вопросы и ответы
Означает ли рост денежных расходов рост количества покупок?
Нет. Денежный рост включает изменение цен и структуры покупки. В исследовании отдельно рассматриваются номинальный оборот, индекс физического объёма, средний чек и опросные оценки.
Что изменилось в потребительских настроениях в 2026 году?
Среднее десяти месячных индексов потребительских настроений за январь–октябрь снизилось со 105,4 до 95,8 пункта. Это среднее значений отдельных волн, а не результат единого опроса за десять месяцев.
Можно ли сравнивать статьи экономии октября 2026 года с октябрём 2025 года?
Для конкретных статей экономии в работе дан срез октября 2026 года. Отсутствующая сопоставимая октябрьская волна 2025 года не заменяется другой датой и не превращается в доказанный годовой сдвиг.
Показывает ли калькулятор официальную личную инфляцию?
Нет. Он рассчитывает изменение реального объёма по заданным совместимым индексам и стоимость условной корзины при фиксированных количестве и качестве. Веса корзины задаёт пользователь; результат не является официальной личной инфляцией.
Нужно ли повторно вычитать инфляцию из реального оборота розницы?
Нет. Индекс физического объёма уже учитывает ценовой фактор. Повторная дефляция такого показателя приводит к ошибке.